

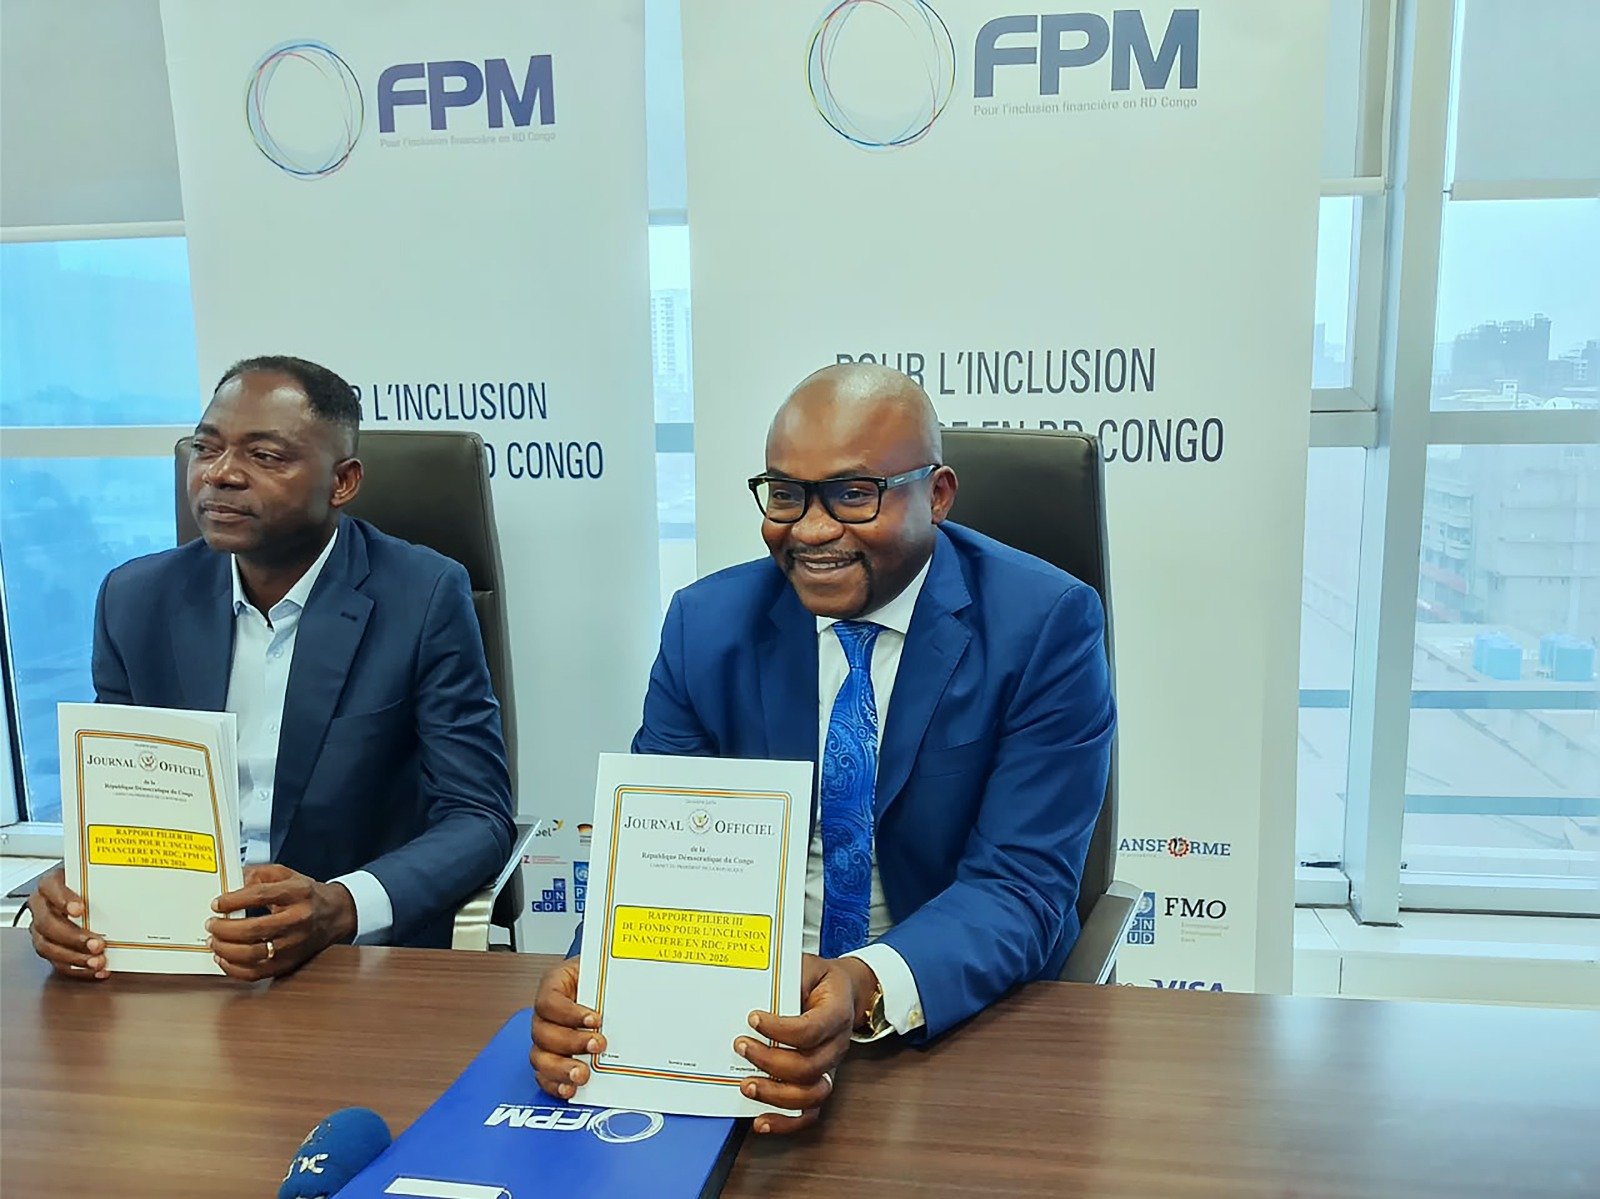
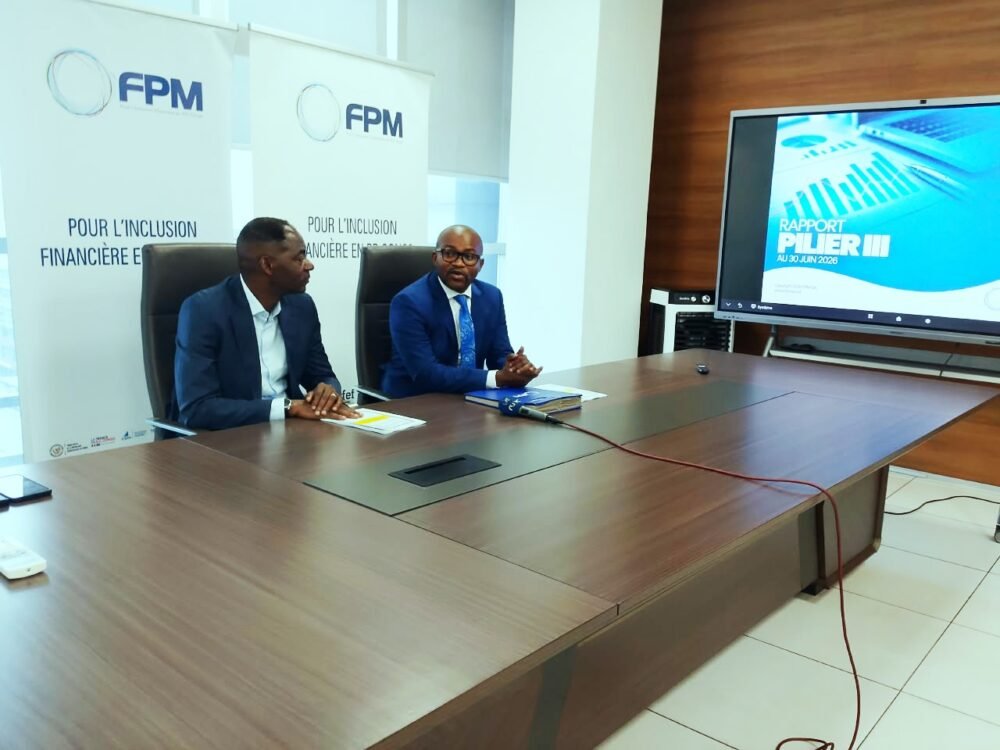
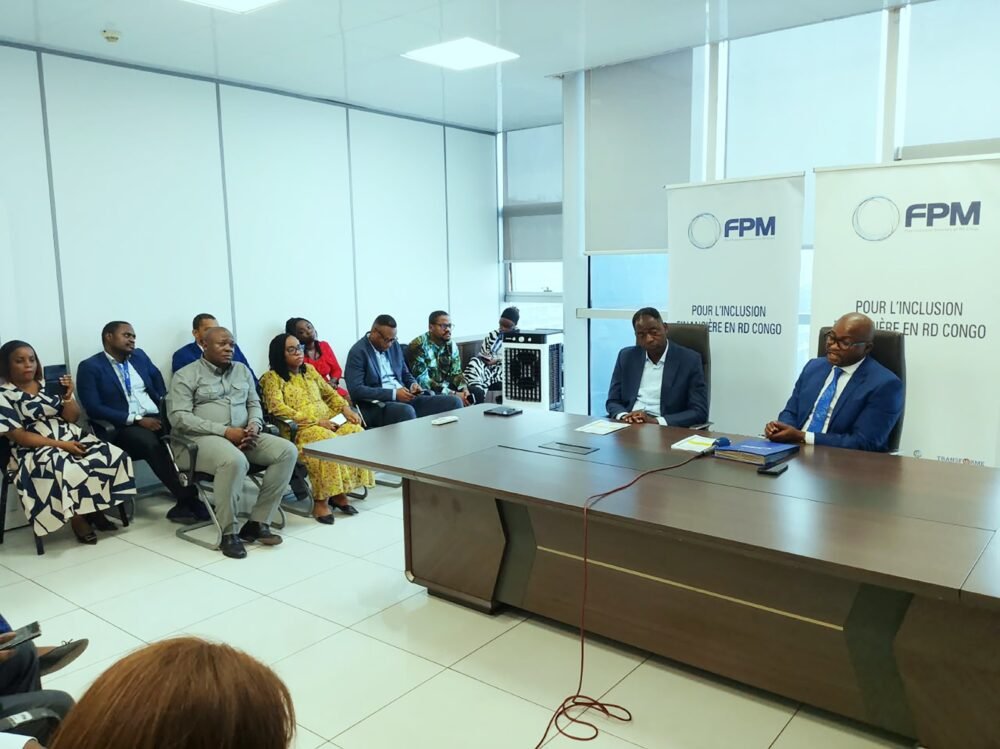
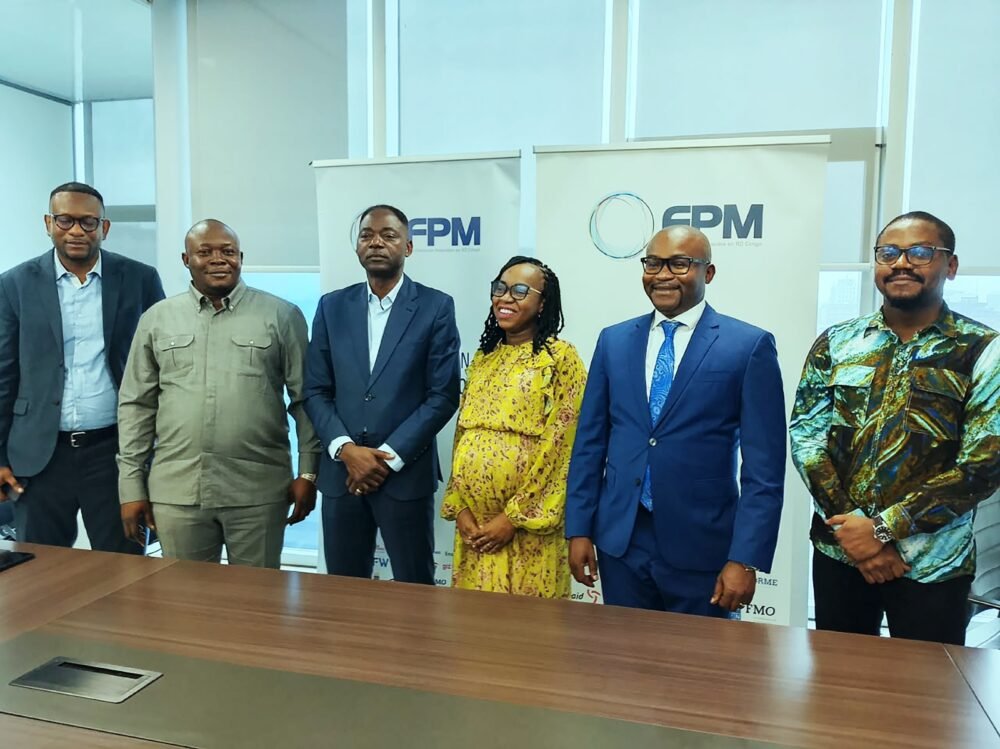
Le Directeur général du FPM SA (Fonds pour l’inclusion financière), Patrick Nkongo, a animé, le mardi 29 septembre 2026 au siège de l’institution à Kinshasa, une conférence de presse au cours de laquelle il a présenté le Rapport Pilier 3 arrêté au 30 juin 2026.
« La publication de ce rapport répond aux dispositions de l’Instruction n°55 de la Banque Centrale du Congo relative à la discipline de marché. À cette échéance semestrielle, il met à la disposition de nos parties prenantes une information financière et prudentielle permettant d’apprécier de manière objective la situation du FPM SA. Mais pour nous, cet exercice va au-delà d’une obligation réglementaire. Il traduit un principe auquel nous sommes profondément attachés : la confiance se construit par la transparence, la rigueur et la redevabilité », a déclaré Patrick Nkongo qui avait à ses côté le Directeur Général adjoint et le staff du FPM SA.
Des fondamentaux financiers solides au premier semestre 2026
Au 30 juin 2026, le FPM SA affiche un total bilan de 284,2 milliards de francs congolais, contre 271,3 milliards de francs congolais à fin décembre 2025.
Les fonds propres atteignent 83,9 milliards de francs congolais, contre 78,7 milliards à fin 2025, soit une progression de plus de 5 milliards de francs congolais sur le semestre.
Quant au portefeuille de crédits, il poursuit également son évolution. L’encours brut de crédits atteint 126,4 milliards de francs congolais. Les crédits à moyen terme représentent 125,5 milliards de francs congolais, soit environ 55,6 millions de dollars américains, contre 54,8 millions de dollars à fin 2025.
Toutes ces ressources sont orientées vers les institutions financières — banques, institutions de microfinance et COOPEC — qui constituent les relais du FPM SA pour atteindre les MPME (micro petites et moyennes entreprises) et les populations insuffisamment desservies par le système financier traditionnel.
La garantie : un levier qui prend davantage d’ampleur
Un autre élément important de ce premier semestre 2026 concerne le développement de l’activité de garantie. Au 30 juin 2026, les engagements de garantie donnés s’élèvent à 111,6 milliards de francs congolais, contre 86,7 milliards au 31 décembre 2025. Cela représente une augmentation d’environ 24,9 milliards de francs congolais en six mois, soit près de 29 %.
« Cette progression témoigne de la montée en puissance de cet instrument dans notre modèle d’intervention », a indiqué le DG Patrick Nkongo.
Il sied de préciser que ces garanties concernent notamment le guichet MPME financé par la Banque mondiale, qui couvre 50 % des encours inscrits en garantie, ainsi que le guichet Impact de la KfW, dont le niveau de couverture atteint 70 %. Au-delà des chiffres, la garantie répond à un enjeu fondamental pour le FPM : partager le risque avec les institutions financières afin de faciliter davantage l’accès au crédit des segments ciblés.
Le bénéfice reste au rendez-vous
Sur le plan de la performance, le Produit Net Bancaire atteint près de 10 milliards de francs congolais, plus exactement 9,97 milliards de CDF, contre 8,72 milliards au 30 juin 2025. Cela représente une progression d’environ 14 % par rapport à la même période de l’année précédente.
Le résultat brut d’exploitation atteint pour sa part 5,73 milliards de CDF, contre 4,62 milliards au premier semestre 2025.
En somme, le FPM SA clôture le premier semestre 2026 avec un résultat net bénéficiaire de 2,43 milliards de francs congolais.
Pour le DG Patrick Nkongo, ces résultats traduisent la volonté du FPM SA de conjuguer sa mission de développement avec une gestion financière responsable et durable.
Un portefeuille de crédit sain
Dans ce rapport Pilier III au 30 juin 2026, le DG du FPM SA a attiré l’attention du public sur un indicateur particulièrement important, en l’occurrence la qualité du portefeuille de crédit.
« Au 30 juin 2026, les crédits à moyen terme repris dans nos états financiers correspondent à des encours de crédits sains. Le rapport ne fait apparaître aucune provision pour mauvaises créances sur le portefeuille présenté à cette date. Cette situation reflète l’importance que nous accordons à la qualité de l’analyse, au suivi des institutions financières partenaires et à la maîtrise du risque de crédit. Notre ambition n’est donc pas seulement de développer notre portefeuille. Elle est de le faire de manière prudente, responsable et durable », a déclaré Patrick Nkongo.
La situation prudentielle globalement solide
Au 30 juin 2026, le ratio de fonds propres réglementaires sur les risques bancaires s’établit à 38 %, pour une norme minimale de 10 %.
Le ratio de liquidité globale atteint 1 385 %, pour une exigence supérieure à 100 %.
Le ratio de transformation à moyen et long terme s’établit à 5 669 %, pour une norme supérieure à 80 %.
Quant au capital minimum, il ressort à environ 37,8 millions de dollars américains, contre une exigence réglementaire de 25 millions de dollars.
Pour le DG Patrick Nkongo, ces indicateurs témoignent de niveaux importants de solvabilité et de liquidité du FPM SA.
Des comptes audités avec une opinion sans réserve
Un autre élément essentiel de cet exercice de transparence est que les états financiers intermédiaires du FPM SA au 30 juin 2026 ont fait l’objet d’un audit indépendant par le Commissaire aux comptes, Forvis Mazars RDC.
À l’issue de ses travaux, le Commissaire aux comptes a émis une opinion sans réserve, considérant que les états financiers intermédiaires sont réguliers et sincères et donnent une image fidèle du résultat des opérations ainsi que de la situation financière et du patrimoine du FPM SA au 30 juin 2026.
« Cette opinion est importante pour notre institution, car elle contribue à renforcer la confiance de nos actionnaires, de nos partenaires, du régulateur et de l’ensemble de nos parties prenantes dans la qualité de l’information financière que nous publions », estime le DG du FPM SA.
Une mission au service de l’inclusion financière
Le FPM SA est une société financière agréée par la Banque Centrale du Congo. Sa mission est de contribuer au développement d’un système financier inclusif et responsable en République démocratique du Congo, notamment en finançant les institutions financières qui desservent les Micro, Petites et Moyennes Entreprises ainsi que les populations à faibles revenus.
Pour remplir cette mission, le FPM SA intervient principalement sur deux leviers complémentaires : le refinancement des institutions financières partenaires et les mécanismes de garantie partielle de portefeuille.
Derrière ces mécanismes financiers, l’ambition du FPM SA est de permettre aux institutions financières de disposer de davantage de moyens et d’une meilleure capacité de prise de risque pour financer l’économie réelle.
Poursuivre la mission avec responsabilité
En perspective pour la suite de l’année, le FPM SA entend continuer à rendre compte de son action avec la même exigence de transparence, de responsabilité et de rigueur.
« Les chiffres que nous présentons aujourd’hui ne constituent pas une finalité. Ils traduisent les moyens dont dispose le FPM SA pour poursuivre sa mission : renforcer la capacité du secteur financier congolais à financer les MPME et les populations insuffisamment desservies. Au cours des prochains mois, nous poursuivrons nos efforts pour renforcer nos mécanismes de refinancement, développer davantage nos solutions de garantie, consolider notre dispositif de gestion des risques et mobiliser des ressources supplémentaires au service de l’inclusion financière. Notre ambition reste celle d’une institution financière solide, responsable, transparente et orientée vers l’impact », a noté Patrick Nkongo parlant des perspectives de l’institution.
Concluant son mot de présentation du Rapport Pilier III arrêté au 30 juin 2026, le DG du FPM SA a remercié le Conseil d’Administration « pour son accompagnement et ses orientations », les actionnaires, les partenaires techniques et financiers, les institutions financières partenaires et la Banque Centrale du Congo « pour la confiance et l’accompagnement ». Tout aussi, a-t-il remercié les membres du Comité de Direction ainsi que l’ensemble des collaborateurs du FPM. « Les résultats que nous présentons aujourd’hui sont également le fruit de leur engagement, de leur professionnalisme et du travail accompli quotidiennement au service de notre mission », a-t-il indiqué.
A propos du FPM, Fonds pour l’inclusion financière
Le FPM est un fonds qui a pour vision la réduction de la pauvreté et l’amélioration des conditions de vie des populations en RD Congo. Il vise à soutenir la construction et le développement d’un système financier inclusif et responsable, en offrant des services d’assistance technique, de refinancement et de garantie de portefeuille adaptés aux institutions financières qui servent les micro, petites et moyennes entreprises (MPME) et des populations actives à faibles revenus qui présentent un réel potentiel de développement.
Le FPM a été institutionnalisé en 2010 en tant qu’association sans but lucratif (ASBL) de droit congolais. En 2014, le véhicule-sœur, le FPM SA, a été créé pour assurer le refinancement des institutions financières en RD Congo à la suite de son agrément par la Banque Centrale du Congo.
Les deux entités sont depuis lors complémentaires : le FPM ASBL apporte une assistance technique aux institutions financières offrant des produits et services financiers aux MPME, et le FPM SA est dédié au refinancement des institutions financières ainsi qu’à l’octroi de garantie de portefeuilles. Les deux véhicules sont donc des entités légales différentes, chacune avec leurs propres instances de gouvernance.
Amédée Mwarabu