

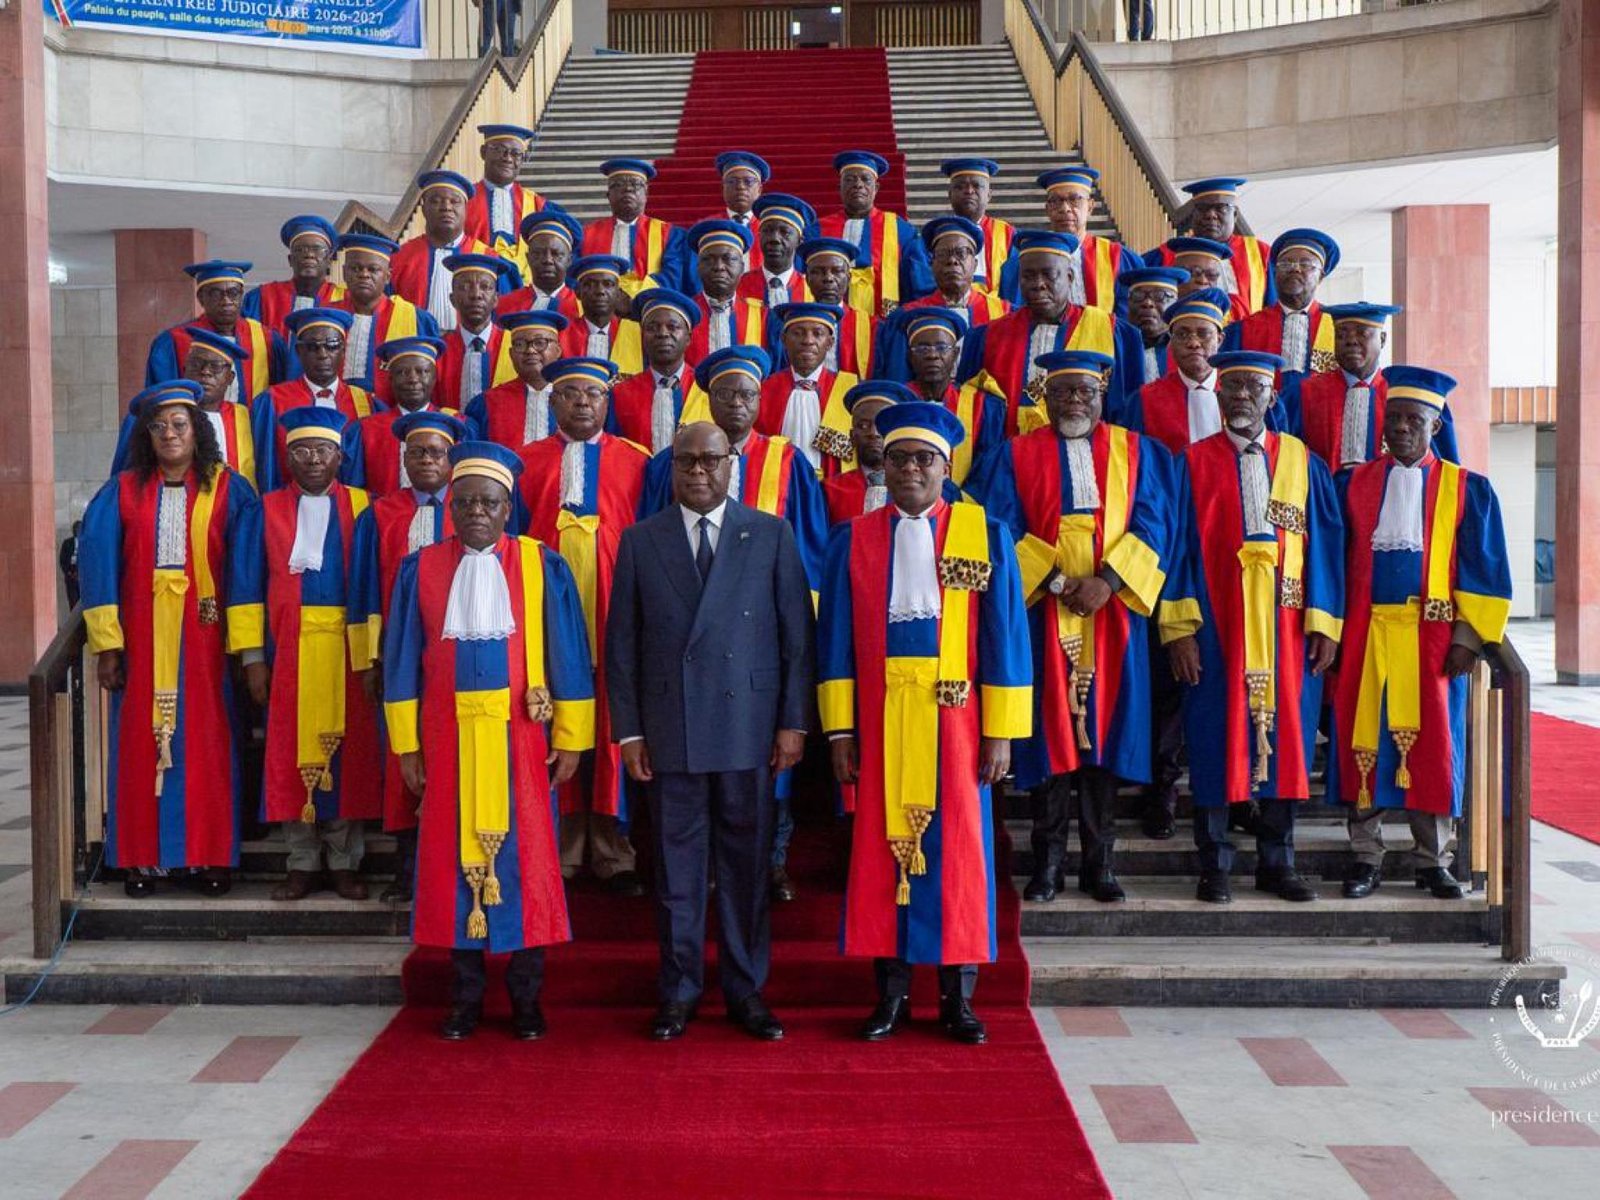
C’est un tournant dans la bonne gouvernance des Finances publiques en République démocratique du Congo. Le président de la République vient d’accéder à la principale recommandation de la Cour des Comptes lors de la rentrée judiciaire de mars 2026. En quête du renforcement du contrôle juridictionnel de la Cour des comptes et de la responsabilité financière des gestionnaires publics, le président de la République vient de donner son aval « politique » permettant à la Cour des comptes de poursuivre les ordonnateurs politiques (ministres et gouverneurs) qui seront coupables de manipulation des deniers publics en lieu et place des seuls comptables publics comme l’exige la LOFIP (Loi relative aux finances publiques). Jusqu’ici, la Cour des comptes se cantonnait à ne juger que les fautes de gestion commises notamment pas les comptables publics et certains mandataires publics. En obtenant le feu vert du président de la République pour traquer aussi la « gestion de fait », cet organe de contrôle place désormais dans son viseur les ordonnateurs politiques qui s’aviseraient à manipuler les deniers publics.
Dans sa communication au cours de la 98e réunion du Conseil des ministres du 11 septembre 2026, le Président de la République a rappelé que lors de la dernière rentrée judiciaire de la Cour des comptes, inaugurant l’année judiciaire 2026-2027, il avait particulièrement retenu deux questions majeures, à savoir : la redevabilité des agents publics et la gestion de fait, entendue comme l’immixtion, sans qualité de comptable public, dans le maniement ou la conservation des deniers publics.
Pour le président de la République, les développements récents de l’activité juridictionnelle de la Cour des comptes, notamment les procédures visant certains Gouverneurs de province et les contrôles de la gestion des comptables publics, traduisent l’instauration progressive d’un véritable régime de « responsabilité financière », qui appelle toutefois une « clarification de son application aux Ministres et Gouverneurs de province ».
« Une telle clarification, qui ne saurait constituer une quelconque intervention dans les procédures en cours ni porter atteinte à l’indépendance de la Cour, doit permettre aux gestionnaires publics de mieux connaître leurs responsabilités et de prévenir les irrégularités dans la gestion des finances publiques », a dit Félix Tshisekedi.
Ainsi, le président a précisé que la responsabilisation désormais étendue aux différents acteurs de la chaîne financière : ordonnateurs, comptables publics, entreprises et établissements publics ainsi que comptables de fait, doit être comprise non comme une entrave à l’action publique, mais comme « un instrument de bonne gouvernance, de protection des deniers publics et de lutte contre la criminalité financière et l’impunité ».
De ce qui précède, le Président de la République a engagé le Premier Président de la Cour des comptes à se rapprocher de la Première Ministre afin de mettre en place un mécanisme permanent de sensibilisation et de vulgarisation, à l’intention des Membres du Gouvernement, sur les textes régissant les missions, compétences et procédures de la Cour des comptes, de manière à en assurer une compréhension commune et à prévenir toute logique de confrontation institutionnelle.
« Cette sensibilisation devra notamment porter sur la distinction entre faute de gestion et gestion de fait, la responsabilité des ordonnateurs, la portée des immunités des Ministres et Gouverneurs, les rapports entre ordonnateurs et comptables publics ainsi que les garanties encadrant la compétence juridictionnelle de la Cour des comptes », rapporte le compte rendu du Conseil des ministres.
Ni immunité ni privilège en matière de gestion de fait
Il sied de préciser que la gestion de fait intervient lorsqu’un ministre, un gouverneur de province ou toute autre autorité politique se substitue au comptable public pour manipuler directement les fonds de l’État, en dehors des procédures prévues par la loi relative aux finances publiques.
Dans sa mercuriale présentée lors de la rentrée judiciaire 2026-2027, Guy Tshipata, procureur général près la Cour des comptes, avait indiqué que la notion de gestion de fait a un lien avec le principe de séparation de l’ordonnateur et du comptable, conçu pour limiter le risque de détournement des deniers publics, de corruption, de concussion et d’autres formes d’antivaleurs dans la gestion des finances et biens publics. L’idéal de l’Etat de droit, disait-il, « nous impose que chaque denier public soit tracé, justifié et protégé, le cas échéant, par une sanction rigoureuse ».
Pour le procureur général Tshipata, la séparation de la fonction de l’ordonnateur et de celle du comptable public repose sur le contrôle mutuel, la prévention des fraudes et la spécialisation de tâche de l’ordonnateur et du comptable public.
« Il n’existe ni immunité ni privilège en matière de gestion de fait », avertissait le Premier Président de la Cour des compte, Jimmy Munganga, lors d’une conférence de presse en mai 2026.
Dans ses premières vérifications menées sur les comptabilités, le cabinet du Premier Président de la Cour des comptes révèle une série d’irrégularités graves qui vont des dépenses effectuées sans pièces justificatives aux retraits opérés à l’insu des comptables publics en passant par des mouvements financiers non enregistrés dans les livres de caisse, des reports injustifiés d’encaisses assimilés à des présomptions de détournement, des contournements des comptes dédiés logés à la Banque Centrale du Congo ou encore des interventions irrégulières de tierces personnes dans les circuits de paiement des dépenses publiques.
Ces pratiques sont devenues « presque normales » dans certaines institutions publiques, où des ordonnateurs politiques exécutent directement des dépenses sans passer par les comptables publics habilités, s’indignait Jimmy Munganga.
Seul le comptable public peut manipuler les fonds publics
Selon la loi n°11/011 du 13 juillet 2011 relative aux finances publiques, est ordonnateur, le responsable d’institutions, ministre du gouvernement central, membre du gouvernement provincial, membre du collège exécutif des entités territoriales décentralisées, le responsable de budget annexe ou la personne déléguée par lui.
Par contre, est comptable public, tout agent ayant qualité pour exécuter au nom et pour le compte du pouvoir central, de la province, de l’entité territoriale décentralisée, des opérations des recettes et des dépenses, des maniements des fonds et des valeurs qu’il détient, ainsi que des opérations se rapportant aux biens publics.
Dès lors, le comptable public est le seul agent qui a la qualité juridique pour manipuler, encaisser ou payer avec l’argent de l’État, des provinces ou des entités décentralisées. La loi sépare strictement l’ordonnateur (le ministre, le gouverneur ou le gestionnaire qui décide de la dépense) et le comptable public (qui paie effectivement). L’ordonnateur ne doit jamais toucher aux billets ni aux comptes en banque.
Le comptable public est personnellement et pécuniairement responsable des fonds qu’il garde ou gère. Si de l’argent manque, il doit le rembourser avec ses propres deniers personnels. Avant de donner le moindre franc, le comptable a l’obligation de vérifier la légalité de la pièce justificative. S’il paie une dépense irrégulière ordonnée par sa hiérarchie, sa responsabilité est engagée.
Il s’en suit que si les ordonnateurs politiques se font coupables de la manipulation des deniers publics, ils devront désormais répondre devant la Cour des Comptes et le cas échéant être sanctionnés autant que les comptables publics, bien sûr leurs immunités seront levées au préalable.
Amédée Mwarabu