

Ce que révèle l’enquête de 2024 et ce que sa portée territoriale permet de conclure
John M. Ulimwengu
Résumé
L’enquête entreprises de 2024 apporte un éclairage sur les contraintes du secteur formel en République démocratique du Congo. À partir des 1 025 établissements du fichier anonymisé, cet article distingue les obstacles désignés comme prioritaires, leur gravité perçue et les expériences déclarées. Le financement arrive en tête des désignations avec 35,3 %, tandis que 8,7 % des répondants valides détiennent un prêt ou une ligne de crédit auprès d’une institution financière. L’électricité, citée en premier par 6,6 %, est jugée majeure ou très grave par 49,5 % ; 77,4 % déclarent des coupures. Les résultats varient selon les régions et la définition de taille retenue. Leur lecture territoriale demande cependant de distinguer la couverture nationale annoncée, le codage des localités et la précision géographique effectivement disponible. Les données ne fondent aucun calcul vérifié de la superficie nationale couverte par les entretiens. L’article montre comment utiliser ces résultats sans les étendre à toutes les activités ni à chaque territoire, et précise les conditions d’un rapprochement avec les données d’infrastructures.
Mots clés : RDC ; entreprises ; financement ; électricité ; transport ; développement territorial ; enquêtes pondérées.
Lire les contraintes économiques à partir des entreprises
Les entreprises interrogées en République démocratique du Congo placent le financement au premier rang des obstacles à leur activité. Pourtant, ce classement ne suffit ni à résumer leurs difficultés ni à déterminer les priorités de développement de chaque territoire. L’enquête entreprises de 2024 révèle aussi une exposition étendue aux coupures électriques, des différences provinciales marquées et une appréciation des contraintes qui change selon la manière de poser la question. Sa contribution au débat national tient à cette diversité de résultats autant qu’à la connaissance de leur champ de validité.
L’enjeu est particulièrement important pour une réflexion sur le développement à partir des territoires. Une moyenne nationale peut rendre visible une difficulté commune tout en masquant les conditions dans lesquelles elle devient décisive. Le financement d’un atelier, la continuité électrique d’une unité de transformation et la liaison entre un bassin agricole et son marché ne sont pas des problèmes indépendants. Les entreprises les rencontrent dans des combinaisons particulières, que leur localisation, leur activité et leur taille contribuent à façonner. Comprendre leurs réponses demande donc de relier les indicateurs à ce qu’ils mesurent effectivement.
Trois résultats structurent la lecture. L’accès au financement est cité comme obstacle principal par 35,3 % des répondants valides, devant l’instabilité politique et la criminalité. L’électricité, désignée en premier par 6,6 %, est néanmoins jugée majeure ou très grave par 49,5 %. Enfin, les réponses territorialisées révèlent plusieurs configurations de contraintes, sans permettre un diagnostic pour chacun des territoires administratifs. Ces observations éclairent le débat sur le développement ; elles ne constituent pas, à elles seules, une évaluation des effets attendus d’un programme de crédit, d’une route ou d’un investissement électrique.
Deux questions qui éclairent des dimensions différentes des contraintes
La notion de contrainte économique paraît simple jusqu’au moment où l’on cherche à la mesurer. Demander à un dirigeant de désigner son obstacle principal l’oblige à choisir. Lui demander ensuite d’évaluer chaque difficulté séparément l’autorise à en reconnaître plusieurs simultanément. La première réponse renseigne sur une priorité déclarée dans une liste donnée ; la seconde sur l’étendue d’une appréciation de gravité. Leur différence est informative et ne devrait pas être effacée au profit d’un classement unique.
La figure 1 rapproche ces deux mesures pour les quinze obstacles communs. Les points correspondent à des estimations distinctes, calculées sur les réponses valides à chaque question. L’ordre des lignes suit la fréquence des évaluations « majeur » ou « très grave », afin de rendre visible la distance entre prévalence d’une difficulté et désignation prioritaire.
Figure 1 La priorité déclarée et la gravité perçue donnent deux lectures distinctes
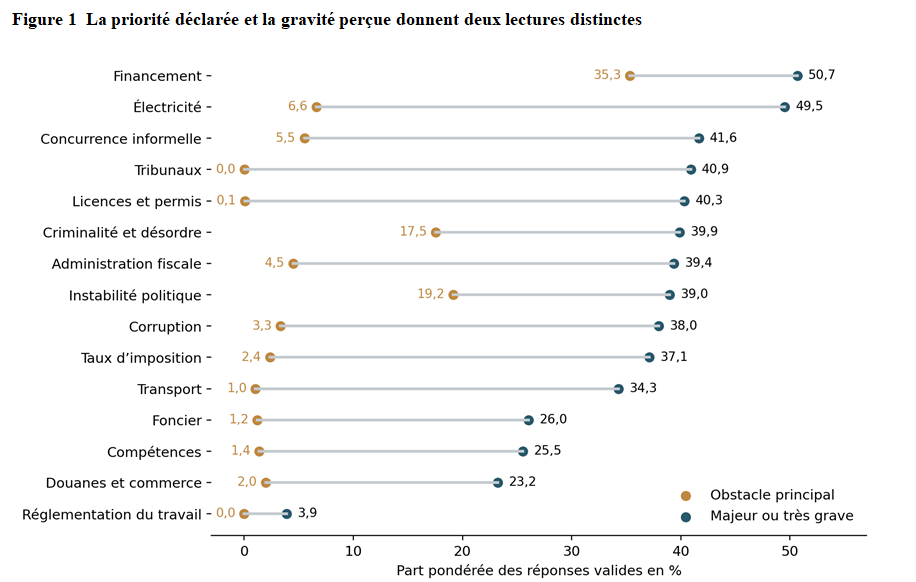
Source : calculs de l’auteur, WBES RDC 2024, poids wmedian. Obstacle principal : n = 1 021. Gravité : n = 966 à 1 021 selon l’item. Chaque indicateur exclut ses réponses négatives ou manquantes. Les parts de gravité ne s’additionnent pas. Les valeurs très faibles sont arrondies à une décimale.
Le financement domine dans les deux lectures : 35,3 % des établissements le désignent en premier et 50,7 % lui attribuent un degré majeur ou très grave. L’instabilité politique et la criminalité suivent dans le classement des obstacles principaux, avec respectivement 19,2 % et 17,5 %. Ces trois catégories réunissent 72,0 % des désignations pondérées. Cette concentration donne une information utile sur les préoccupations auxquelles les dirigeants accordent la première place au moment de l’entretien.
La distribution des évaluations de gravité est beaucoup moins concentrée. Dix obstacles atteignent plus d’un tiers des réponses ; le transport, à 34,3 %, porte ce nombre à onze. L’électricité se situe à 49,5 %, à proximité du financement. Les tribunaux atteignent 40,9 % et les licences et permis 40,3 %, alors que leur désignation comme obstacle principal reste inférieure à un dixième de point pour chacun. Une difficulté peut donc être répandue et importante sans occuper la première place dans l’arbitrage exprimé par les dirigeants.
Cette observation ne permet pas de conclure que les contraintes rarement classées premières sont économiquement secondaires. Elle ne permet pas davantage d’affirmer que les plus souvent jugées graves offrent le meilleur rendement à une intervention publique. Le questionnaire n’estime ni la perte marginale de production associée à chaque obstacle ni le gain qui résulterait de sa suppression. Les réponses combinent expériences, attentes, possibilités d’adaptation et comparaison avec les autres problèmes rencontrés.
La lecture la plus solide consiste à conserver les deux indicateurs. Le classement principal fait apparaître les difficultés qui captent le plus souvent l’attention prioritaire. L’échelle de gravité révèle les contraintes qui s’accumulent autour de l’activité. Pour penser le développement territorial, cette seconde dimension compte particulièrement : une entreprise peut disposer d’un débouché et demeurer fragilisée par la combinaison d’un crédit insuffisant, d’une alimentation électrique irrégulière et de délais administratifs.
Le financement entre relation bancaire et accès effectif au crédit
La place du financement dans les réponses est confortée par la faible diffusion du crédit institutionnel. Encore faut-il construire l’indicateur correctement. La question distingue le prêt seul, la ligne de crédit seule, leur détention simultanée et l’absence des deux. L’accès au crédit correspond à l’ensemble des trois premières situations. La figure 2 met cet indicateur en regard de la détention d’un compte et des motifs de non-demande de crédit.
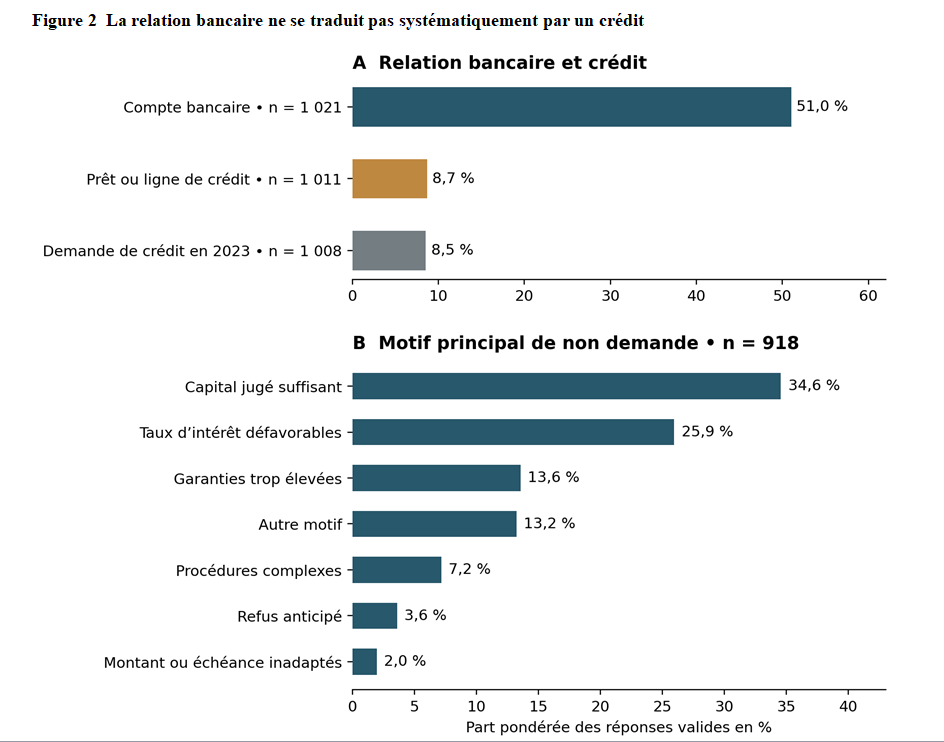
Source : calculs de l’auteur, WBES RDC 2024, poids wmedian. A : variables k6, k82 et k162. Les codes 1, 2 et 3 de k82 et k162 sont regroupés comme réponses positives. B : k17, parmi les non-demandeurs renseignant un motif valide. Les deux panneaux ont des populations de référence différentes.
Parmi les réponses valides, 51,0 % des établissements disposent d’un compte courant ou d’épargne, tandis que 8,7 % détiennent un prêt ou une ligne de crédit auprès d’une institution financière. Cette dernière catégorie ne se limite pas toujours aux banques commerciales. L’écart montre que la relation financière est beaucoup plus diffusée que l’usage du crédit. Il ne prouve pas que l’accès au système bancaire serait un problème résolu, puisque près de la moitié des établissements ne déclarent pas de compte.
La détention d’un crédit et le dépôt d’une demande renvoient aussi à des moments différents. Une proportion de 8,5 % déclare avoir sollicité un nouveau prêt ou une nouvelle ligne durant l’exercice 2023. On ne peut donc diviser le taux de détention par le taux de demande pour obtenir un taux d’acceptation : un crédit détenu à l’entretien peut avoir été accordé auparavant, et une demande récente peut ne pas avoir abouti à un encours encore présent. L’analyse du processus de sélection doit respecter ces temporalités.
Les motifs de non-demande apportent une information que le seul taux d’accès laisse dans l’ombre. Parmi les 918 établissements fournissant un motif valide, 34,6 % déclarent disposer de capitaux suffisants. Les taux d’intérêt défavorables sont cités par 25,9 %, les garanties trop élevées par 13,6 % et la complexité des procédures par 7,2 %. La crainte d’un refus représente 3,6 %. Ces résultats indiquent la coexistence d’une absence de besoin déclarée et de conditions d’accès jugées peu attractives ou difficiles à satisfaire.
Ils ne permettent pas de partager simplement les entreprises entre une demande satisfaite et une demande rationnée. Une entreprise peut déclarer ne pas avoir besoin d’un emprunt parce qu’elle a ajusté son activité à ses ressources ; une autre peut souhaiter investir sans disposer d’un projet finançable aux conditions observées. Le questionnaire saisit un motif principal, non l’ensemble des décisions antérieures qui ont déterminé ce besoin. Il fournit des éléments pour formuler des hypothèses sur les mécanismes, sans identifier leur contribution causale respective.
La garantie illustre une autre précaution de lecture. Pour les soixante observations valides renseignant sa valeur, la médiane pondérée atteint 95 millions de francs congolais. Ce montant est conditionnel à un sous-ensemble de bénéficiaires de crédit et ne renseigne pas directement sur les candidats rejetés ou découragés. La valeur absolue ne suffit pas non plus à mesurer la sévérité de l’exigence : il faudrait la rapporter au montant emprunté et examiner la nature des actifs acceptés. Présenter cette médiane comme un coût d’entrée universel serait trompeur.
La convergence entre la place du financement dans les perceptions et la faible diffusion du crédit reste substantielle. Elle établit un problème suffisamment documenté pour mériter une analyse approfondie. Elle ne désigne pas automatiquement l’instrument approprié. Des ressources financières additionnelles, des changements dans l’évaluation du risque ou une amélioration des conditions commerciales agiraient par des mécanismes différents, dont les effets ne sont pas mesurés ici.
Les défaillances électriques et les limites de leur mesure
L’électricité offre le contraste le plus net entre désignation prioritaire et expérience déclarée. Elle n’arrive en tête que pour 6,6 % des établissements, alors que 49,5 % la jugent majeure ou très grave. Parmi les 1 017 réponses valides à la question sur les interruptions, 77,4 % signalent avoir subi des coupures durant l’exercice 2023. Le résultat est suffisamment élevé pour montrer que la faible place de l’électricité dans le classement principal ne signifie pas une bonne qualité de service.
Les conséquences des interruptions doivent être analysées sur les sous-populations auxquelles les questions ont été posées. La figure 3 présente la fréquence des coupures, leur durée et les pertes de ventes déclarées, en distinguant les moyennes des médianes pondérées. Chaque panneau possède son unité et son dénominateur ; leurs valeurs ne s’additionnent pas.
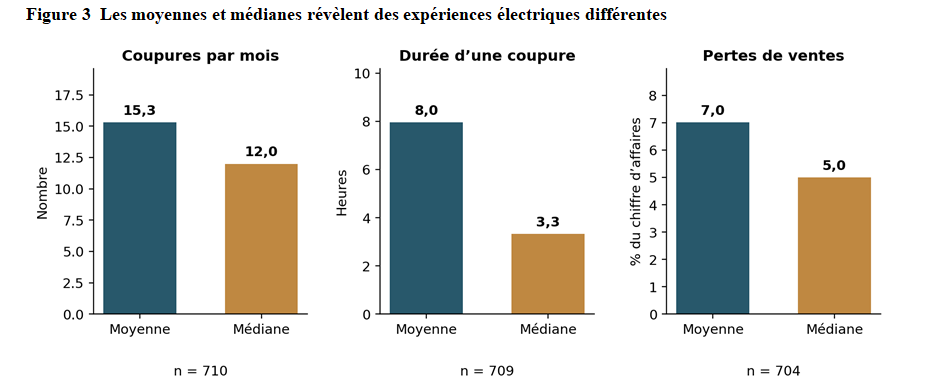
Source : calculs de l’auteur, WBES RDC 2024, poids wmedian. Réponses valides parmi les établissements concernés par les coupures. Durée = c8a + c8b/60. Pertes : c9a, réponses exprimées directement en pourcentage. Moyennes de valeurs individuelles, non ratios agrégés du secteur. Exercice 2023.
Parmi les établissements affectés et disposant d’une réponse valide, le nombre moyen de coupures dans un mois type atteint 15,3, contre une médiane pondérée de douze. Leur durée moyenne est d’environ huit heures, calculée en additionnant les heures et les minutes déclarées, tandis que la médiane est de trois heures et vingt minutes. Les différences entre moyenne et médiane indiquent une distribution dissymétrique : certaines entreprises déclarent des interruptions beaucoup plus longues que celles observées au milieu de la distribution.
Les pertes déclarées représentent en moyenne 7,0 % du chiffre d’affaires annuel, contre une médiane pondérée de 5,0 %, parmi les 704 réponses valides exprimées directement en pourcentage. Ce résultat ne correspond ni à une perte de 7 % de la production nationale ni à une moyenne calculée sur toutes les entreprises, y compris celles sans coupure. Il s’agit d’une moyenne pondérée de ratios individuels dans un sous-ensemble déterminé par le questionnaire. Les entreprises qui ont renseigné uniquement un montant de perte ne sont pas intégrées à ce calcul.
Ces indications reposent sur des expériences rapportées par les dirigeants. Elles ont une portée différente des opinions générales sur la gravité d’un obstacle, mais demeurent des déclarations d’enquête. Les pertes de ventes, en particulier, supposent une estimation de ce qui aurait été réalisé en l’absence d’interruption. Il serait excessif de les présenter comme des mesures physiques indépendantes ou comme des résultats vérifiés à partir des comptes de chaque entreprise.
L’adaptation apparaît dans l’équipement de production autonome. Une proportion pondérée de 40,7 % des établissements possède ou partage un groupe électrogène. Parmi les 445 réponses valides à la question correspondante, cette source fournit en moyenne 39,4 % de l’électricité consommée, avec une médiane de 40 %. La place des groupes révèle l’existence d’une réponse privée aux défaillances du service, sans en établir le coût total ni l’efficacité relative.
Cette adaptation pourrait contribuer à expliquer pourquoi certaines entreprises ne placent pas l’électricité en premier. Elle peut réduire les interruptions effectives tout en augmentant les dépenses de carburant, de maintenance et d’équipement. Mais l’enquête descriptive ne démontre pas cette relation : les utilisateurs de groupes peuvent différer des autres par leur taille, leur activité ou leur exposition aux coupures. La possession d’un équipement ne permet donc pas d’attribuer causalement un changement de perception à l’adaptation.
Pour une lecture territoriale, la distinction entre accès et fiabilité reste essentielle. Les difficultés d’entreprises déjà en activité renseignent sur les conditions dans lesquelles elles utilisent l’électricité. Elles ne mesurent pas directement les activités qui n’ont pas pu démarrer faute d’une alimentation disponible et abordable. La distribution observée des établissements résulte elle-même de décisions de localisation et d’entrée sur le marché que cette coupe transversale ne permet pas de reconstituer.
La sécurité et le transport dans les arbitrages des dirigeants
L’instabilité politique et la criminalité occupent une place élevée dans les désignations principales. Leurs parts respectives de 19,2 % et de 17,5 % témoignent de préoccupations fortes dans la population représentée. Le questionnaire les saisit toutefois comme des appréciations de l’environnement des affaires. Le fichier exploité ne contient pas les variables classiques permettant de chiffrer les dépenses de sécurité ou les pertes liées au vol. L’absence de ces mesures ne réduit pas la valeur des réponses ; elle borne la nature des conclusions possibles.
On ne peut déduire du classement des perceptions le montant des pertes, le nombre d’incidents ou la nature précise des mécanismes qui entravent l’activité. Une perturbation peut affecter la circulation, les horaires d’ouverture, les stocks ou les anticipations d’investissement. Ces canaux sont plausibles, mais leur importance relative n’est pas établie ici. Ils exigeraient des mesures spécifiques et une correspondance temporelle avec les événements observés. Les réponses recueillies en 2024 ne constituent pas non plus une description actualisée de chaque région en 2026.
Le transport pose un problème différent. Quatorze établissements le choisissent comme obstacle principal, soit 1,0 % après pondération et exclusion des réponses non applicables. Pourtant, 34,3 % lui attribuent une gravité majeure ou très grave, et 24,0 % ne le considèrent pas comme un obstacle. Ces trois chiffres décrivent des dimensions compatibles : une difficulté peut toucher une part importante des entreprises sans dominer leurs autres préoccupations, tandis qu’une autre part ne la rencontre pas avec la même intensité.
La structure des activités importe ici. Les besoins de déplacement d’un commerce de proximité, d’un atelier et d’un établissement dépendant de livraisons à longue distance ne sont pas identiques. La localisation du fournisseur, celle du client et la nature du produit peuvent peser davantage que la seule présence d’une route dans l’unité administrative. L’enquête ne permet pas de ramener cette diversité à une relation unique entre kilomètres de réseau et contrainte déclarée.
Les entreprises présentes au moment de l’enquête ont, en outre, déjà franchi plusieurs étapes de sélection. Certaines ont adapté leurs fournisseurs, leurs produits ou leur localisation à des conditions difficiles. Les projets abandonnés et les activités jamais créées n’apparaissent pas parmi les établissements actifs. Il s’agit d’une limite générale de ce type de données, non de la preuve que les entreprises absentes auraient toujours placé le transport en premier. L’importance de ce mécanisme reste à établir.
La faible fréquence du transport comme obstacle principal ne suffit donc pas à écarter son rôle dans le développement. Mais l’insuffisance apparente d’une dotation routière ne suffit pas davantage à établir qu’il constitue la contrainte dominante dans un territoire donné. Les deux affirmations demandent de relier les infrastructures effectivement utilisées aux coûts, aux délais et aux choix des agents. Sans ce lien, le débat risque d’opposer une perception moyenne et une carte de dotations qui ne portent pas sur le même objet.
Des configurations provinciales qui appellent une lecture prudente
La moyenne nationale recouvre des différences importantes entre régions d’enquête. La figure 4 présente, pour chacune, l’obstacle le plus souvent désigné, sa part pondérée et deux indications sur la base statistique : le nombre de réponses valides et l’effectif de Kish. Ce dernier résume la concentration des poids ; il ne remplace pas une estimation de variance tenant compte de tout le plan de sondage.
Figure 4 Le premier obstacle varie entre les domaines régionaux
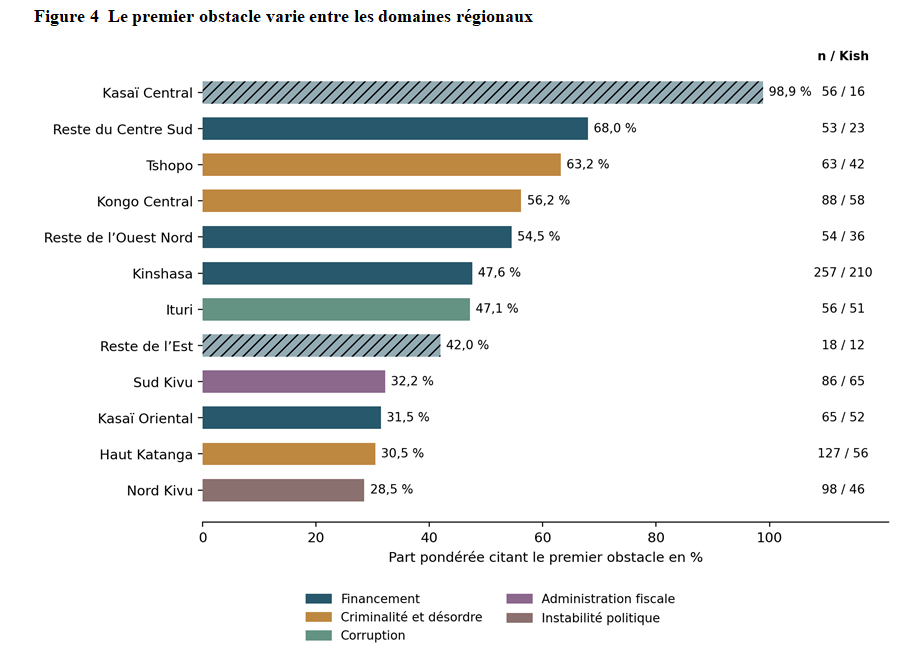
Source : calculs de l’auteur, WBES RDC 2024 ; région déclarée a3a, obstacle m1a, poids wmedian. n : réponses valides ; Kish : (Σw)²/Σw² sur ces mêmes réponses, arrondi. Hachures : Kish inférieur à 20, signal descriptif de fragilité. Aucun test de significativité entre régions n’est présenté.
Le financement arrive en tête dans six domaines provinciaux, la criminalité dans trois, tandis que la corruption, l’administration fiscale et l’instabilité politique dominent chacune dans un domaine. Les estimations illustrent ainsi la pluralité des difficultés prioritaires. Elles ne signifient pas que les autres contraintes disparaissent dans la région concernée. Chaque ligne ne montre que le premier résultat d’un classement comportant quinze possibilités.
À Kinshasa, 47,6 % des réponses valides désignent le financement. La criminalité atteint 63,2 % à Tshopo et 56,2 % au Kongo Central ; la corruption représente 47,1 % en Ituri. Ces proportions concernent les établissements du domaine provincial couvert par l’analyse, et non tous les habitants ou toutes les activités de la province. Elles ne doivent pas être attribuées automatiquement à sa seule capitale, faute d’un rattachement complet des lieux d’entretien.
Le Kasaï Central se distingue par une part de 98,9 % en faveur du financement. Ce résultat correspond à 54 réponses sur 56 avant pondération : la concentration des réponses dans l’échantillon est donc réelle. L’effectif de Kish est néanmoins d’environ seize, ce qui invite à une grande prudence sur la précision de la proportion extrapolée. Dans le regroupement de l’Est, les dix-huit réponses valides et un effectif de Kish proche de douze rendent l’estimation encore plus fragile. Les hachures les signalent, sans transformer un seuil descriptif en test de validité statistique.
Les regroupements ont une composition administrative connue. Celui de l’Ouest Nord comprend Kwango, Kwilu, Mai Ndombe, Équateur, Nord Ubangi, Sud Ubangi, Mongala et Tshuapa. Celui de l’Est réunit Bas Uele, Haut Uele et Maniema. Le Centre Sud rassemble Haut Lomami, Lualaba, Tanganyika, Lomami, Sankuru et Kasaï. Leurs résultats agrégés ne permettent pas de classer séparément chacune de ces provinces, encore moins leurs territoires. Une différence au niveau du regroupement peut aussi refléter la distribution de ses entreprises entre activités et tailles.
La comparaison provinciale reste donc descriptive. Les écarts observés peuvent combiner des différences de contexte, de composition économique et de réponse. Sans ajustement ni intervalles tenant compte du plan de sondage, leur classement ne constitue pas une démonstration de différences statistiquement significatives. Il fournit une base pour approfondir l’analyse, pas une carte définitive des besoins locaux.
Une hiérarchie qui varie aussi selon la taille observée
La taille des établissements modifie également la lecture. Une analyse reposant sur les catégories de taille de la base de sondage place le financement en tête dans chacune d’elles. Cette uniformité ne se retrouve pas lorsque les établissements sont regroupés selon leurs effectifs permanents déclarés pour 2023. La figure 5 présente cinq obstacles utiles à cette comparaison, avec les effectifs valides de chaque groupe.
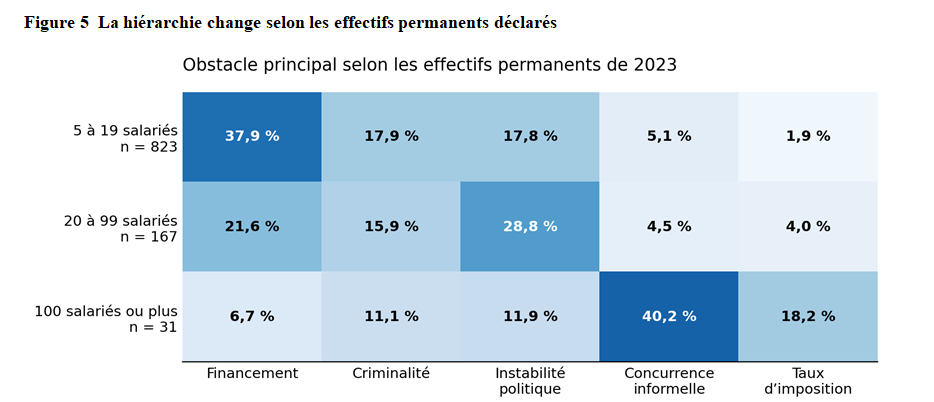
Source : calculs de l’auteur, WBES RDC 2024, poids wmedian. Classes définies à partir de l1, effectifs permanents à temps plein à la fin de 2023. Cinq des quinze obstacles sont représentés ; les lignes ne totalisent donc pas 100 %. Le groupe de 100 salariés ou plus est peu fourni.
Le financement reste premier parmi les établissements de cinq à dix-neuf salariés permanents, avec 37,9 %. Pour ceux de vingt à quatre-vingt-dix-neuf salariés, l’instabilité politique arrive en tête à 28,8 %, devant le financement à 21,6 %. Chez les établissements déclarant au moins cent salariés permanents, la concurrence informelle atteint 40,2 %, devant les taux d’imposition à 18,2 %. Ce dernier groupe repose sur seulement trente et une observations : ses proportions doivent être lues avec une prudence particulière.
Le résultat ne signifie pas que les catégories de sondage seraient inutiles ou que leur information devrait être éliminée. Elles demeurent pertinentes pour comprendre le tirage et les poids. Il montre que l’analyse économique doit préciser la définition de taille qu’elle mobilise. Les catégories initiales décrivent la stratification ; les effectifs déclarés décrivent une caractéristique de l’établissement à une date donnée. Leur confusion peut produire une affirmation de convergence qui ne résiste pas à une autre définition pertinente.
Cette distinction renforce la nécessité de lire ensemble les dimensions sectorielle, provinciale et organisationnelle. Une différence attribuée au territoire peut provenir en partie de la composition de ses établissements. Inversement, deux entreprises de même taille peuvent faire face à des environnements très différents. Les croisements détaillés deviennent cependant vite peu précis lorsque les observations sont réparties entre de nombreuses catégories. La richesse du questionnaire ne supprime pas cette limite des effectifs disponibles.
Conclusion et recommandations pour le développement territorial
L’enquête entreprises de 2024 invite à concevoir le développement de la République démocratique du Congo à partir des conditions concrètes dans lesquelles les activités économiques peuvent se créer, fonctionner et croître. La place du financement dans les préoccupations des dirigeants, la fréquence des interruptions électriques et les différences entre provinces montrent que les difficultés productives se cumulent. Leur résolution exige une action publique capable de coordonner plusieurs services autour des besoins des entreprises et des populations. Cette orientation rejoint le diagnostic du secteur privé de la Banque mondiale et de l’IFC, qui souligne le rôle des infrastructures et des services essentiels dans le développement de l’investissement privé.
Les résultats ne permettent toutefois pas de déduire mécaniquement une hiérarchie des investissements publics. La fréquence avec laquelle un obstacle est cité ne mesure ni le coût de sa suppression ni les bénéfices collectifs qui en résulteraient. Les recommandations qui suivent constituent donc des orientations à soumettre à des diagnostics territoriaux, à une évaluation économique et à l’observation des résultats.
La première orientation consiste à organiser les interventions autour de systèmes productifs territoriaux identifiables. Un bassin agricole, une ville intermédiaire ou une concentration d’ateliers entretient des relations avec des fournisseurs, des travailleurs et des marchés situés au-delà de ses frontières administratives. Le diagnostic devrait préciser ces relations, identifier les principales ruptures et déterminer l’ordre des interventions nécessaires. Les autorités nationales conserveraient la responsabilité des règles communes, des grands réseaux et de la solidarité entre territoires ; les provinces et les acteurs locaux contribueraient à définir les besoins et à suivre la qualité des services. Cette répartition demande des responsabilités explicites, des moyens correspondants et des mécanismes de coordination.
L’accès au financement appelle ensuite une approche plus précise que l’augmentation générale du volume de crédit. Les besoins de trésorerie, l’achat d’équipements et le financement d’une expansion commerciale ne relèvent pas des mêmes instruments. Il serait pertinent d’expérimenter des dispositifs associant financement adapté, accompagnement comptable et amélioration des relations commerciales. Le crédit-bail, le financement de commandes ou des garanties partielles pourraient être examinés selon les activités concernées. Tout soutien public devrait préciser le risque qu’il prend en charge, son coût et les résultats attendus. La sélection des bénéficiaires devrait rester transparente, avec une attention aux obstacles particuliers rencontrés par les petites entreprises, les femmes et les jeunes.
La fiabilité électrique mérite une place centrale dans ces programmes. Pour les établissements déjà raccordés, l’amélioration devrait être appréciée à travers la fréquence et la durée des interruptions, la qualité du service et le coût effectivement supporté. Dans les espaces insuffisamment desservis, le choix entre extension du réseau et solutions décentralisées devrait reposer sur la demande, les coûts complets et les capacités d’entretien. Les besoins des entreprises gagneraient à être examinés avec ceux des écoles, des centres de santé et des ménages. Cette approche permettrait de comparer les bénéfices économiques et sociaux d’un même investissement, sans présumer qu’une solution technique convient partout.
Le transport doit, pour sa part, être évalué à partir de l’accès aux marchés. Sa faible fréquence comme obstacle principal ne justifie pas de le reléguer dans les priorités nationales. Les projets devraient être comparés selon leur capacité à réduire les temps de parcours, les interruptions saisonnières, les pertes de produits et les coûts de livraison. L’entretien des liaisons existantes, les voies de desserte, les installations de stockage et les connexions entre modes de transport peuvent être déterminants. Leur intérêt dépend cependant des flux présents ou raisonnablement attendus et des moyens disponibles pour assurer durablement le service.
Les investissements matériels doivent être accompagnés d’une amélioration du fonctionnement administratif et de la sécurité des activités. La publication des procédures et des frais, la traçabilité des paiements, la coordination des contrôles et l’existence de recours accessibles constituent des pistes concrètes. La numérisation peut soutenir ces changements, à condition de simplifier réellement les démarches et de rester accessible aux utilisateurs. Parallèlement, la formation professionnelle et les services de maintenance devraient être reliés aux besoins observés des entreprises, afin que les équipements installés puissent être utilisés, réparés et progressivement améliorés.
Enfin, la mise en œuvre devrait commencer par un ensemble limité d’expériences territoriales suffisamment différentes pour permettre l’apprentissage. Chaque programme aurait une situation de référence, un budget d’exploitation et quelques indicateurs de résultats : continuité des services, coûts logistiques, accès effectif au financement, productivité et qualité des emplois. Les données devraient également mieux documenter les petites localités et les activités insuffisamment représentées dans l’enquête. La publication régulière des résultats permettrait de corriger les dispositifs avant leur extension.
Le développement territorial prendra ainsi un contenu vérifiable : la capacité des habitants et des entreprises à accéder aux services, à produire dans de meilleures conditions et à tirer davantage de revenus de leur activité. L’enquête apporte un point de départ pour cette démarche. Sa valeur sera pleinement réalisée lorsque ses enseignements seront confrontés aux réalités locales et traduits en interventions dont les effets pourront être discutés, mesurés et améliorés.