


La RDC n’a pas un problème financier. Elle a plus un problème de la gestion structurelle de sa finance. Nous sommes le plus grand pays exportateur des minerais, mais nous n’avons pas une grande banque capable de financer de gros investissements à plus de 800.000 Millions de dollars.
Exemple : Eurobond, financer les usines des transformations, manque de la visibilité financière dans les grands pays : Londres, Dubaï, Singapour, Suisse…
Avec la Banque d’affaires et d’investissements, toutes les sociétés minières installées en RDC doivent avoir des comptes bancaires au sein de BAI-CIB/RDC, les sociétés sous – traitantes aux capitaux congolais sont toutes étrangères, maquillées en société Congolaise par des miniers étrangers. Les sociétés minières doivent avoir leurs comptes principaux en RDC, ou pire, à l’étranger.
Les législateurs doivent voter une loi, toutes les sociétés exploitantes en RDC titulaires d’un permis PR ( permis de recherche ) ou PE ( permis d’exploitation), doivent avoir un compte bancaire principal à la BAI-CIB/RDC, pas de compte Zombie, mais un compte réel en activité ( dépôt et retrait ). Un compte avec des opérations qui transitent les salaires, les paiements aux sous-traitants locaux, la dotation de 0,3% du chiffre d’affaire, taxe à la province et communes locales.
Il faut dans l’avenir la création d’une banque d’affaires et d’investissements en RDC ( BAI-CIB/ RDC ). La BAI-CIB/RDC, ne doit pas être une banque seulement au Retail ( détail ) comme des banques commerciales installées en RDC. Il nous faut une grande banque d’affaires au sens propre comparable à celle des pays développés, avec de nouvelles ingénieries financières, finançant des projets, levée de fonds, garantie, prise des participations, M&A, fusion acquisition.
La BAI-CIB/RDC aura comme mission et rôle essentiels la transformation de la rente minière en capital productif, subventionner les raffineries et mettre un terme aux exploitations chinoises et autres. La BAI-CIB/RDC, serait la solution aux financements des investissements. La Banque d’Affaires et d’Investissements, la BAI-CIB/RDC (Corporate & Investment Banking)
Les deux métiers de la BAI-CIB/RDC se complètent. La banque d’affaires engage ses propres fonds et assume ses propres risques, notamment en prenant des participations dans des entreprises. La banque d’investissement, elle, travaille surtout avec l’argent des autres : elle monte les opérations, place les titres et conseille, en limitant son risque aux avoirs de ses clients.
Réunir ces deux métiers sous un même toit donnerait au pays ce qui lui manque aujourd’hui : du crédit long, de 5 à 20 ans, un vrai accès aux marchés des capitaux et un outil public pour suivre l’argent du secteur minier.
Les buts essentiels, l’argent doit rester dans notre économie locale, pour permettre un bon multiplicateur monétaire de crédit aux entreprises dans le système financier congolais, éviter la Trappe à liquidités dans les marchés de crédits bancaires, savoir et suivre la traçabilité pour permettre aux fisc de capter et connaître les chiffres d’affaires déclarés. Se doter d’une bonne structure financière des contrôles comme ( IGF ) et des recettes fiscales ( DGI, DGRAD, ARSP, DGDA ) sans une Banque d’affaires l’administration nationale n’aurait pas les traçabilités fiables pour suivre les transactions hors de nos frontières. Nous travaillons avec un système financier dirigé par des Banques étrangères. Par ce handicap, nos organes des contrôles et des recettes fonctionnent à hauteur de 45 % de leur capacité.
La BAI-CIB/RDC, doit avoir des succursales à l’étranger, véhiculer l’image financière de la RDC à travers d’autres pays, Dubaï, Londres, Singapour, Pékin, Afrique du Sud, Suisse. La BAI-CIB/RDC est une banque pour les miniers et investisseurs. La BAI-CIB/RDC serait la vitrine et la visibilité internationale dans le marché financier, rapatriements de devises ( 60 % ) et ( 40 % ) après-vente.
Actuellement, quand un minier exporte du cuivre, le prix est fixé à LME ( Londres ), la transaction dans la maison mère à Dubaï, et plus tard le contrôle se feront à Kinshasa, un labyrinthe qui amène la fraude et l’écart financier à hauteur de Milliards de dollars, dénoncé par les organes des contrôles de la RDC ( DGI, IGF, Cour de compte ).
La présence de la BAI-CIB/RDC, serait la boussole des contrôles sur les lieux où transitent l’argent et les négoces de nos minerais, une sécurité pour les recettes fiscales. La BAI-CIB/RDC, financerait en priorité : les sous-traitants locaux éligibles pour réduire les fraudes et complaisance des fausses sociétés créer par le miniers, financer les communes minières, routes, électricité, hôpitaux, écoles, transformation locale des minerais par des usines financer par la BAI-CIB/RDC.
Ce que la BAI-CIB/RDC apporterait à l’économie
Du financement long pour l’économie réelle. Les banques commerciales prêtent court et cher, surtout en dollars et moins en francs congolais. Faute de liquidités suffisantes sur le marché financier local, les projets importants ne trouvent pas preneur. La BAI-CIB/RDC diversifierait l’offre de crédit, à court comme à long terme, et pourrait financer l’économie sur vingt ans et plus, y compris en entrant au capital des sociétés.
Une porte d’entrée sur les marchés de capitaux. Actions, obligations, escompte, Eurobonds : la banque ouvrirait ces instruments aux investisseurs nationaux comme étrangers. L’État y bénéficierait d’une ingénierie financière pour lever des capitaux à l’international.
Des alternatives au crédit bancaire. Une entreprise n’a pas toujours intérêt à s’endetter auprès d’une banque. La BAI-CIB/RDC l’aiderait à lever des fonds par la titrisation, c’est-à-dire en transformant des actifs peu liquides en titres financiers, sans recourir à l’effet de levier coûteux des banques commerciales.
Un conseiller pour l’État. Avec de nouveaux véhicules financiers, les senior bankers aideraient l’État à se financer en interne et à régler sa dette intérieure. La banque conseillerait le gouvernement et la Banque centrale, notamment sur la monétisation de la dette entre le Trésor et la BCC, et ferait le lien avec les investisseurs.
Des emplois. L’innovation financière et les services qui l’accompagnent créent des emplois directs en RDC. La banque servirait deux types de clients : ceux qui cherchent des capitaux (grandes entreprises, institutions financières, provinces, communes, secteur public) et la clientèle de détail. Une condition s’impose toutefois. Rien de tout cela ne tient sans un franc congolais stable, donc il faut une bonne politique monétaire cohérente et constante de la BCC et du Trésor en Policy mix.
Reprendre la main sur l’argent du secteur minier
La fuite des capitaux dans les secteurs financier et minier coûterait au budget de l’État plus de 19 milliards de dollars par an. C’est, à nos yeux, la plus grande escroquerie que subit le pays.
Deux mécanismes l’alimentent :
- La fraude au Crédit à la TVA. Des sociétés minières et leurs sous-traitants fictifs réclament des remboursements de TVA auprès de la DGI, IGF, DGDA. De fausses demandes de certification du crédit de TVA arrivent au ministère des Finances, qui délègue le contrôle à l’IGF. Le système tient grâce à des complicités parmi les agents censés contrôler.
- Le non-rapatriement des recettes. Après la vente des minerais, les miniers ne respectent pas l’obligation de faire revenir en RDC 60 % du produit de ventes, les 40 % restants relevant de la consommation interne.
La BAI-CIB/RDC serait l’outil qui accompagne l’État, à l’intérieur comme à l’extérieur du pays. Concrètement :
- chaque société minière ouvrirait un compte courant à la BAI-CIB/ RDC, et le produit des ventes y transiterait ;
- la banque suivrait les cours et les transactions sur les marchés, notamment le LME, pour rapprocher les ventes déclarées des ventes réelles ;
- elle garantirait à l’État le respect de la règle des 60 % et des 40 %, au lieu de s’en remettre aux déclarations de banques étrangères complaisantes, dont les sièges sont à Dubaï, en Suisse, en Chine, en Australie ou à Londres ;
- elle disposerait de succursales dans plusieurs pays, pour aider et informer la BCC avant rapatriement de 60 % après vente, par le service de contrôle de la réglementation des changes de la Banque Centrale du Congo.
Les miniers devraient ainsi se plier aux exigences de l’État, et non l’inverse.
Comment la banque serait organisée
La BAI-CIB/RDC reposerait sur deux entités : une banque commerciale tournée vers le détail (retail) et une banque d’investissement tournée vers les entreprises (corporate).
Protéger l’épargne. La banque souscrirait, pour elle-même et pour ses clients, des assurances obligatoires garantissant les remboursements en cas de faillite.
Créer un marché du crédit. Elle animerait un marché d’appel aux capitaux et à l’assurance, avec les instruments habituels : spécialistes en valeurs du Trésor (SVT), marché du repo et de la pension, billets de trésorerie, SCPI, private equity, LBO et MBO, titres adossés à des actifs (ABS), dette souveraine, Eurobonds.
Faire le lien entre entreprises et investisseurs. La banque accompagnerait les entreprises qui émettent des titres sur les marchés primaire et secondaire. Son expertise et ses notations donneraient confiance aux investisseurs. Aux créanciers, elle garantirait des placements assortis d’une couverture des risques.
Être présente à l’étranger. Des représentations en France, au Royaume-Uni et en Suisse attireraient les investisseurs étrangers vers le marché congolais et vers le capital des entreprises locales.
Trois branches métiers
| Branche | Mission | Activités |
| Global Capital Markets | Gérer les activités de marché du crédit | Comptes courants et d’épargne, crédit immobilier et à la consommation, escompte pour le secteur privé, conseil en prise de participations et en placement |
| Asset Management | Gérer le portefeuille des clients | Conseil aux investisseurs, courtage, placement de produits financiers auprès d’institutions publiques et privées, achat et vente de titres, recherche d’investisseurs, négoce de matières premières, CDO et CDS, introductions en bourse (IPO) |
| Corporate Finance | Conseiller les entreprises | Analyse financière, fusions et acquisitions, financement de projets, restructuration, LBO et MBO, private equity, privatisations, offres publiques d’achat et de vente (amicales ou hostiles), mise en place de la dette d’entreprise |
Les métiers liés aux matières premières
Dans une banque d’investissement, les matières premières font vivre trois métiers :
- Le financement : commodity trade finance, structured commodity finance et financement de projets.
- Le courtage de produits et d’instruments financiers, pour compte propre ou pour compte de tiers, en salle des marchés.
- La gestion de portefeuille (asset management), avec des véhicules de placement investis sur les marchés de matières premières.
Dans le vocabulaire bancaire, le financement relève du corporate banking de la banque de financement et d’investissement (BFI). Le courtage et la gestion de portefeuille relèvent des global capital markets.
Le financement transactionnel
Le commodity trade finance est un financement dit auto-liquidatif. La banque ouvre au négociant une ligne de crédit adossée à la marchandise. C’est ensuite la vente de cette marchandise qui rembourse le prêt accordé à l’achat.
La loi Dodd-Frank (États-Unis, 2010)
Cette loi oblige les sociétés pétrolières, gazières et minières cotées aux États-Unis à déclarer les paiements qu’elles versent dans les pays producteurs où elles opèrent. La RDC peut s’appuyer sur ces déclarations pour recouper ses propres chiffres.
Conseiller de l’État et placer les titres
La BAI-CIB/RDC serait le conseil stratégique des institutions publiques : FPI, FONER, BCC, Trésor, IGF, Grande entreprises, ministères. Elle les aiderait à investir dans les entreprises de façon à éviter les faillites, et servirait d’intermédiaire pour l’octroi de crédits sur les marchés national et international.
Son apport tient en trois choses : elle apporte des idées d’investissement, elle crée les produits et services financiers qui les concrétisent, et elle assure la liquidité de ces instruments.
Il faut ici distinguer deux mondes. Dans une économie d’endettement, les sociétés, les institutions financières, les assureurs et l’État se financent par l’emprunt bancaire. Dans une économie de marché, ils se financent sur le marché primaire, celui où la dette est émise pour la première fois, le « marché du neuf ». Les émetteurs font alors appel à une banque d’investissement pour monter l’offre et la placer auprès des investisseurs.
Dans ce rôle, la BAI-CIB/RDC travaille pour le vendeur, c’est-à-dire l’émetteur, et doit obtenir le meilleur prix. Mais les investisseurs qui achètent sont aussi ses clients. Si elle les déçoit, elle les perd. Elle doit donc leur offrir un vrai potentiel de rendement.
Les femmes et les hommes de la banque
Une banque d’affaires vaut ce que valent ses banquiers. Le conseil et la gestion financière de la BAI-CIB/RDC seraient confiés à des senior bankers compétents, réputés, et à qui les clients font confiance. Leur métier : faire croître le profit, et ne pas perdre.
Le client avant la transaction
Un senior banker s’intéresse d’abord au client et à ses problèmes, pas à sa propre banque. Il raisonne à long terme et ne s’arrête pas à l’opération en cours. Il regarde la situation avec les yeux de son client, partage sa stratégie, cherche à comprendre les tenants et aboutissants du problème et, s’il le faut, invente une solution sur mesure.
Avant de proposer une transaction, il se pose une seule question : a-t-elle un sens dans la stratégie de mon client ?
La confiance se construit
Dès le premier contact, le banquier cherche à gagner la confiance de son client, ce que les Anglo-Saxons appellent le trust. Elle repose sur trois piliers :
- La crédibilité. Le bon professionnel est curieux et à l’écoute. Il examine un problème sous tous les angles, vérifie longuement où il a pu se tromper et garde son sang-froid.
- La fiabilité. Il fait ce qu’il a promis, dans les délais promis.
- L’intégrité. Il agit selon ses principes, sans subterfuge. Le mot vient du latin integritas : le fait d’être entier, non corrompu.
Crédibilité et fiabilité font naître la confiance. La confiance totale, elle, exige l’intégrité.
Savoir créer de la valeur
Une banque d’affaires se distingue par sa capacité à repérer les vraies sources de synergies et à les chiffrer. Les repérer relève des professionnels eux-mêmes et des cabinets de conseil en stratégie. Les valoriser est le cœur du savoir-faire de la banque. L’expérience montre pourtant que les jeunes banquiers n’y attachent pas toujours assez d’importance.
Partager ses convictions
Les senior bankers doivent dire à leurs clients ce qu’ils pensent de l’économie, des matières premières, des taux d’intérêt, des devises, des titres et du crédit. Ils y ajoutent des stratégies et des recommandations de marché : volatilité, produits dérivés, produits structurés, indices.
Le travail des analystes
Les analystes qui suivent les entreprises mettent à jour leurs recherches à chaque publication de résultats, et au moins deux à trois fois par an, pour anticiper les faillites. Ils font le point avec les directeurs financiers afin d’affiner leur analyse. Ils passent aussi une à deux semaines par mois à rendre visite aux investisseurs. Leurs rapports et leurs recommandations d’achat sont transmis aux investisseurs institutionnels par écrit, par voie électronique et par téléphone.
La branche de détail : une banque de proximité
Côté détail, la BAI-CIB/RDC serait la première banque de proximité du pays, au service de l’économie réelle et du quotidien des Congolais. Elle viendrait en appui au gouvernement, qui finance aujourd’hui les projets de jeunes entrepreneurs exclus du crédit bancaire.
Elle s’adresserait :
- aux jeunes entrepreneurs de toutes les provinces ;
- aux communes et aux provinces ;
- aux petits commerçants ;
- aux fonctionnaires municipaux, par des facilités de crédit.
La banque ouvrirait des agences à travers la République, surtout dans les communes, pour suivre les projets au jour le jour et conseiller les emprunteurs. Elle proposerait des produits adaptés aux micro-projets, ainsi que des comptes courants, d’épargne et d’investissement pour financer les projets communaux.
L’objectif est simple : soutenir les entreprises locales pour créer des emplois partout en République démocratique du Congo.
Organigramme
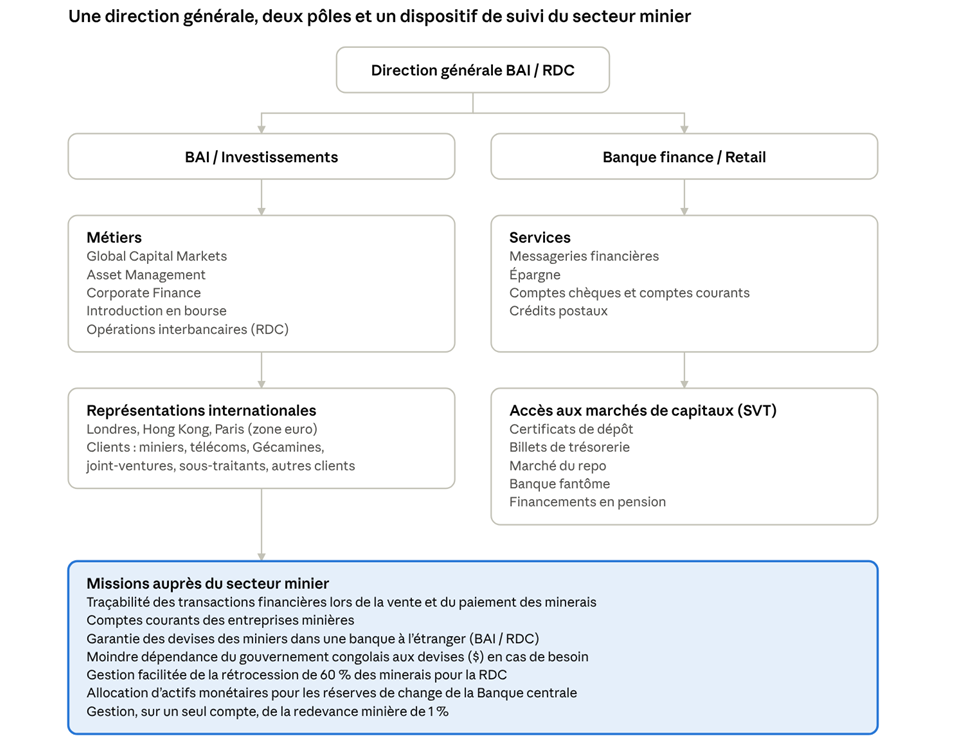
Organigramme de la BAI-CIB/RDC · 2 pôles, 7 missions minières
Le pôle Investissements porte les représentations à l’étranger, d’où s’exerce le suivi des recettes minières. Le pôle de détail donne accès aux marchés de capitaux.
Au-delà de la banque : huit pistes pour la relance
La BAI-CIB/RDC s’inscrit dans une réflexion plus large sur la relance économique et l’investissement en RDC. Elle en est l’un des leviers, aux côtés de sept autres chantiers :
- Évaluer la politique budgétaire et économique. Se donner les moyens de juger si elle est bonne.
- Corriger la politique monétaire. Certaines erreurs de la Banque centrale du Congo empêchent le franc congolais de s’apprécier et entretiennent ses fluctuations, du fait de son ancrage au dollar.
- Réguler les agrégats financiers. Confier cette mission à un comité prudentiel.
- Créer la Banque d’Affaires et d’Investissements. En faire la structure qui récupère les 60 % de rétrocession auprès des miniers à l’exportation.
- Créer une Banque des communes et des provinces. Relancer l’économie locale par le financement de projets et le crédit direct aux entreprises de chaque commune et province, avec des millions d’emplois à la clé.
- Créer une Caisse nationale de dépôts et consignations. S’en servir comme modèle de financement des grands projets à long terme.
- Assurer les investisseurs étrangers. Offrir une garantie qui attire de vrais investissements directs étrangers.
- Traiter l’effet de l’immobilier sur la monnaie. Après une transaction immobilière, l’actif réel déprécie le franc congolais de 30 % et le dollar de 10 %.
Aimé LAMBALA CEO, Global Capital Finance Sarl Expert en hautes finances, macroéconomiste, monétariste et spécialiste des marchés financiers Paris / Kinshasa