

La réalisation du potentiel des marchés tokenisés dépend de la clarté juridique et réglementaire, d’une interopérabilité accrue, d’actifs de règlement appropriés et de garanties de stabilité financière pour contenir les risques.
La promesse de la tokenisation est séduisante : transactions plus rapides, coûts réduits, accès élargi et marchés fonctionnant sans faille. La réalité, du moins pour l’instant, est plus complexe. Malgré une croissance rapide, les marchés tokenisés restent très restreints et fragmentés. Pourtant, les investisseurs manifestent déjà un intérêt pour certaines de leurs caractéristiques clés, comme la négociation 24 h/24 et la propriété fractionnée d’actions, comme nous le démontrons dans un chapitre analytique du dernier Rapport sur la stabilité financière mondiale.
Ce qui distingue la tokenisation des innovations financières précédentes, c’est son potentiel de réorganisation des marchés. En représentant les actifs directement sur des registres distribués et programmables, la tokenisation permet de centraliser des fonctions traditionnellement assurées par des institutions et infrastructures distinctes, de l’émission et la négociation au règlement et à la gestion. Elle permet également de raccourcir des processus actuellement séquentiels. Si elle était largement adoptée, elle pourrait transformer en profondeur le fonctionnement des marchés financiers. Cependant, une grande partie de ce potentiel reste encore inexploitée.
Croissance rapide à partir d’une petite base
L’essentiel des opérations de tokenisation se déroule sur le marché des accords de rachat (ou « repos », prêts à court terme garantis par des obligations d’État, dans lesquels les parties conviennent d’annuler la transaction ultérieurement). Le volume quotidien de ces transactions se situe en moyenne entre 300 et 350 milliards de dollars, ce qui témoigne de l’attrait de la tokenisation pour la gestion des garanties.
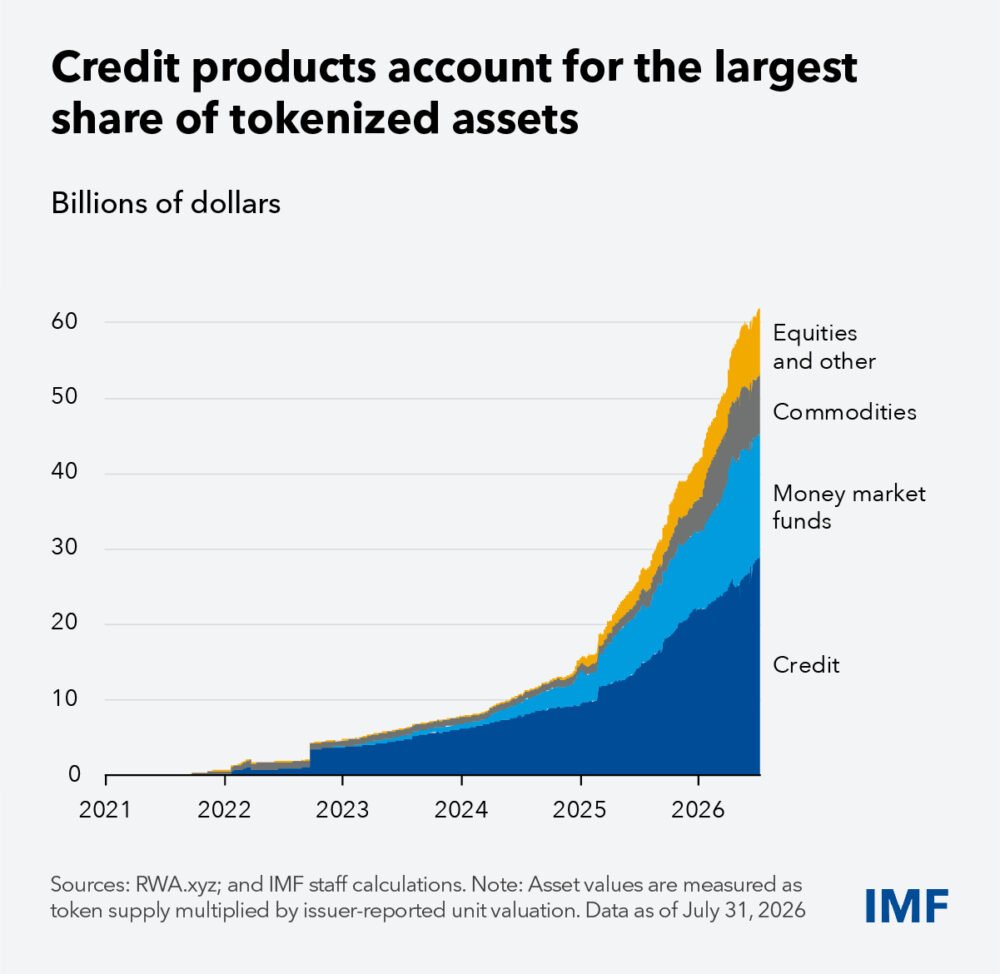
Les échanges d’actifs tokenisés (crédit, fonds monétaires et actions, entre autres) représentent 65 milliards de dollars supplémentaires. Bien que ces volumes aient connu une croissance rapide, ils restent minimes comparés à leurs équivalents « traditionnels » : le volume du marché des pensions aux États-Unis s’élève à environ 13 000 milliards de dollars par jour, tandis que les marchés de capitaux mondiaux représentent 300 000 milliards de dollars d’actifs.
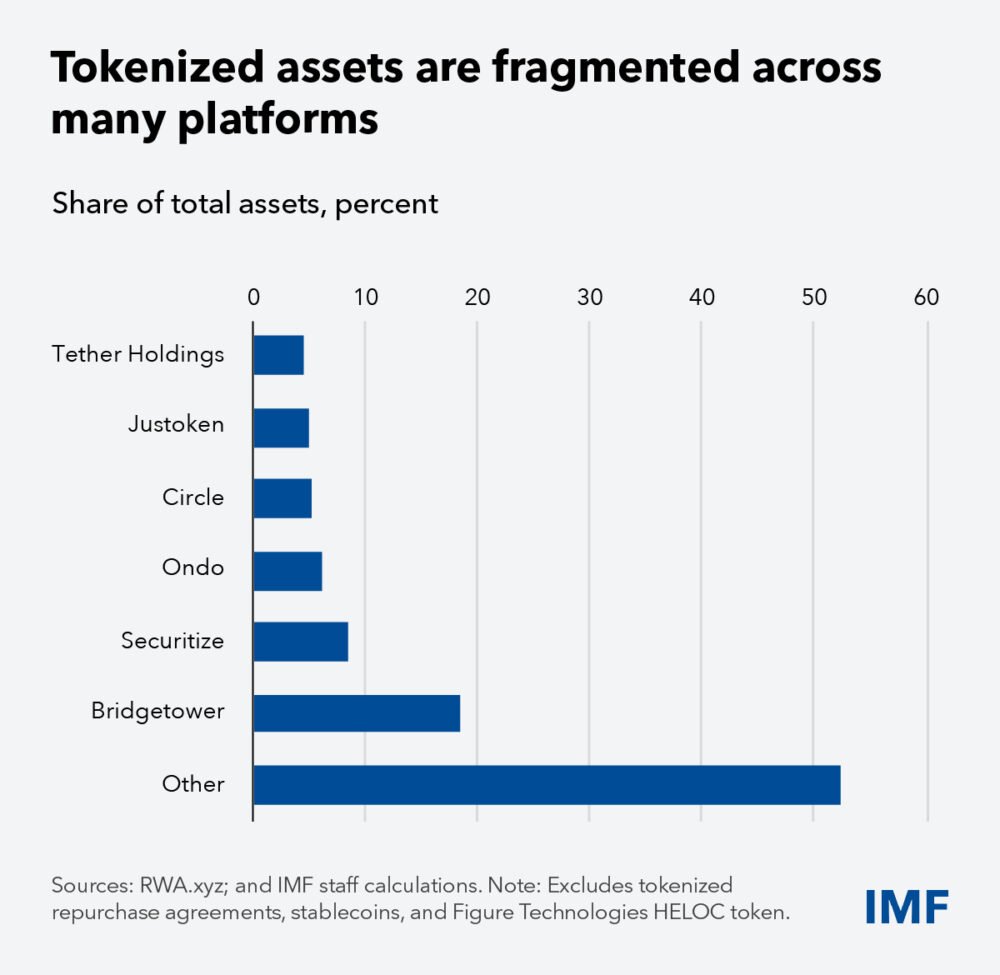
L’émission d’actifs tokenisés est concentrée sur quelques marchés, comme les États-Unis et quelques grandes juridictions offshore, tandis que les échanges sont très fragmentés entre les plateformes, les réseaux et les accords de règlement.
Qu’est-ce qui freine la croissance de la tokenisation ? Nos travaux mettent en évidence quatre contraintes qui se renforcent mutuellement : la sécurité juridique, la clarté réglementaire, l’interopérabilité et la disponibilité des actifs de règlement.
Les investisseurs exigent une certitude juridique quant à la validité des droits exécutoires que représentent les actifs tokenisés.
Les autorités de réglementation devraient clarifier comment les règles existantes s’appliquent aux nouveaux registres et aux fonctions de marché.
Les plateformes devront devenir interopérables plutôt que de simples pools de liquidités isolées.
Le règlement doit s’appuyer sur des formes de monnaie sûres et largement acceptées.
Fonctionnalités utiles, faible liquidité
Les premières observations indiquent que les investisseurs apprécient certains avantages offerts par la tokenisation. Plus de la moitié des transactions ont lieu en dehors des heures d’ouverture traditionnelles des marchés, ce qui témoigne d’une demande d’accès continu 24h/24 et 7j/7. La propriété fractionnée est largement répandue, permettant aux investisseurs particuliers, par exemple, d’acquérir moins d’une action d’une entreprise et de participer avec des coûts d’entrée réduits. De fait, environ 80 % des transactions sur actions tokenisées que nous avons analysées portaient sur des volumes inférieurs à une action.
De plus, les rendements des actions tokenisées pendant la nuit se reflètent dans les cours des actions traditionnelles peu après l’ouverture du marché, ce qui suggère que les marchés tokenisés et traditionnels réagissent à des informations similaires et que les signaux émis pendant la nuit par les marchés tokenisés sont pertinents dans le trading «traditionnel».
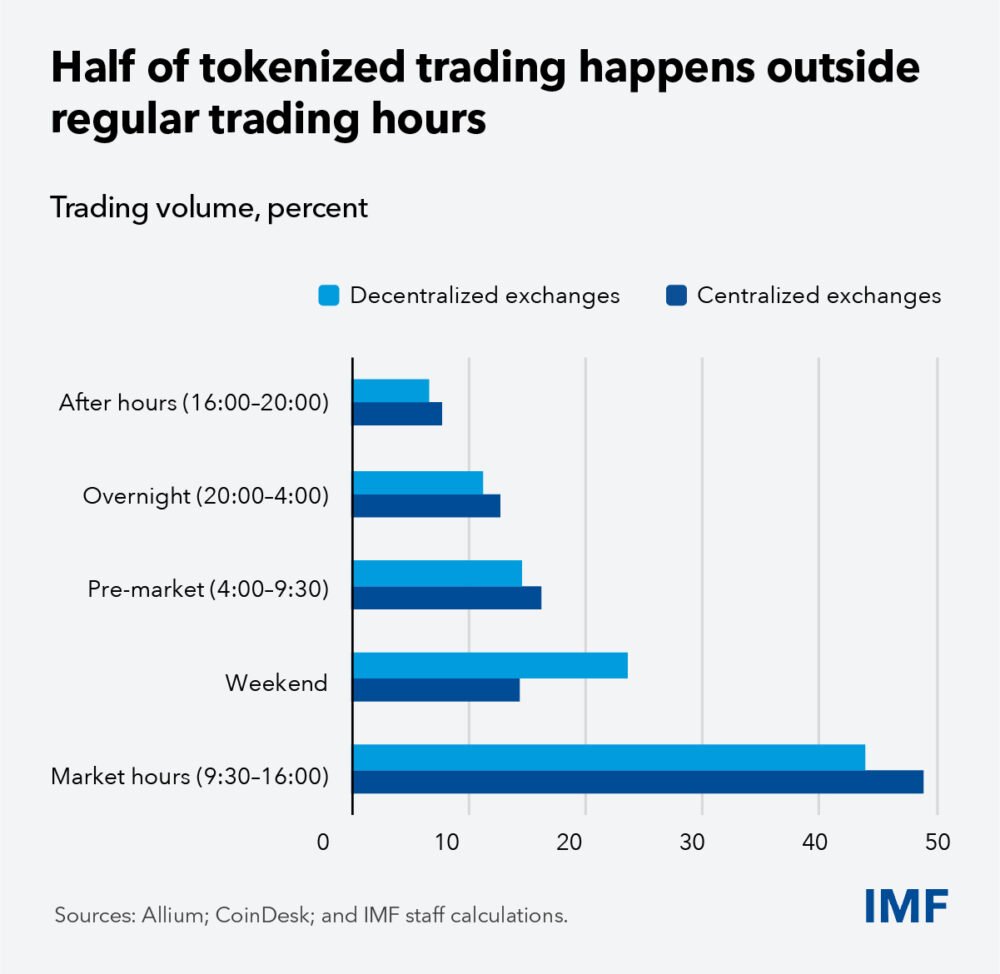
Cependant, si la tokenisation offre la perspective de marchés financiers plus efficaces à terme, les marchés tokenisés restent aujourd’hui relativement illiquides et présentent une volatilité supérieure à celle des marchés traditionnels. La liquidité est encore amoindrie par la fragmentation sur de multiples réseaux et plateformes, ce qui empêche une formation efficace des prix et contribue aux écarts de prix.
La fragmentation des plateformes et le manque d’interopérabilité ainsi que d’instruments de règlement communs nuisent à l’effet de réseau qui pourrait accélérer la croissance des marchés tokenisés. La valeur d’un écosystème tokenisé dépend du nombre d’actifs, d’investisseurs et d’instruments de règlement qui y sont connectés. À mesure que ces réseaux se développent et se consolident, des avantages tels que la liquidité, l’efficacité et la composabilité (la capacité des contrats intelligents à interagir et à se combiner) peuvent s’accroître considérablement.
Comment cultiver en toute sécurité
Cependant, une plus grande échelle pourrait aussi amplifier les risques. Si les risques technologiques et d’infrastructure peuvent prédominer dans les premières phases de développement du marché, certaines caractéristiques de la tokenisation peuvent créer de nouveaux canaux de transmission et d’amplification des risques financiers traditionnels, tels que les ventes à prix bradés, les paniques de liquidités et la contagion, du fait d’une interconnexion et d’un effet de levier accrus. Les processus séquentiels actuels de messagerie, de négociation, de règlement différé et de rapprochement ajoutent des frictions et des coûts, mais offrent également des mécanismes de protection, de sécurité et de gestion des liquidités qui disparaîtraient en grande partie dans un environnement hypothétique entièrement tokenisé.
Étant donné que l’augmentation de la taille des marchés tokenisés peut accroître à la fois les avantages et les risques, le défi pour les décideurs politiques est de créer les conditions d’un développement sûr et efficace de la tokenisation.
Une approche technologiquement neutre est essentielle. Les pays doivent clarifier les droits juridiques liés aux actifs tokenisés, veiller à ce que les activités similaires soient réglementées de manière cohérente, quelle que soit la technologie utilisée, et favoriser l’interopérabilité entre les plateformes tokenisées et les systèmes financiers traditionnels. Ils doivent également continuer à surveiller les vulnérabilités émergentes, notamment celles découlant de l’interconnexion croissante, de l’effet de levier et des risques de liquidité, et s’assurer que les mécanismes de protection évoluent au même rythme que les marchés.
La tokenisation pourrait bien transformer la finance, mais son avenir dépendra moins des possibilités technologiques que des politiques garantissant la profondeur du marché, la confiance et des garanties solides.
Par Gonzalo Fernández Dionis , Caio Ferreira , Mindaugas Leika , Athanasios Vamvakidis
—Ce blogue est basé sur le chapitre 3 du Rapport mondial sur la stabilité financière d’octobre 2026 : « Déploiement de la tokenisation : nouvelles efficacités, nouvelles vulnérabilités. »