

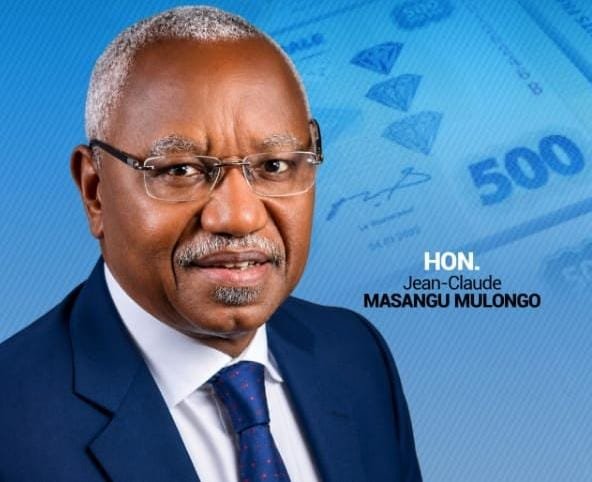
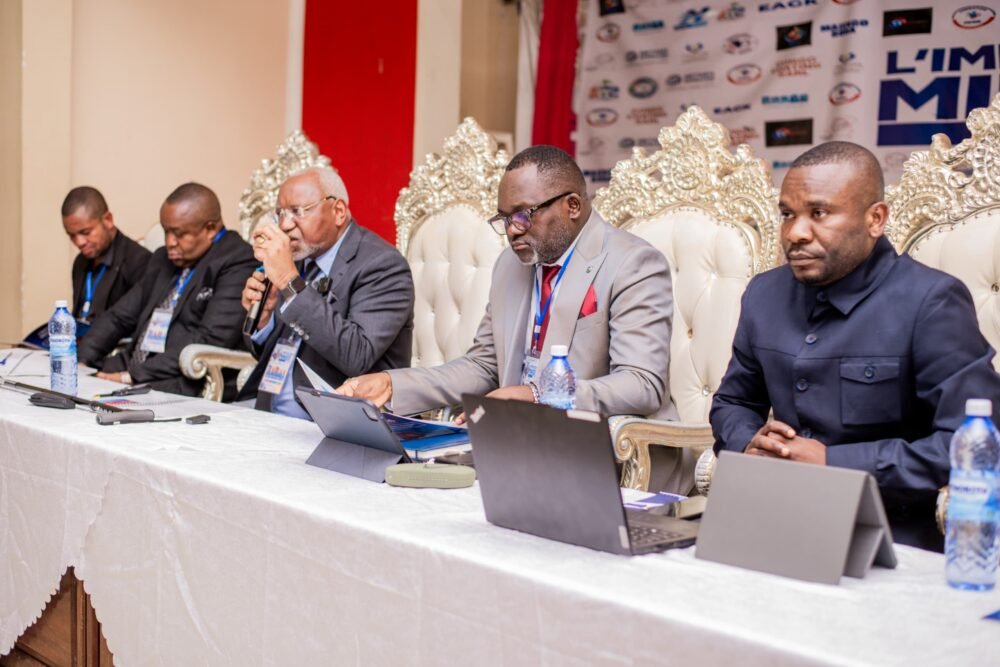
L’honorable Jean-Claude Masangu Mulongo, a pris part, le 26 septembre 2026 à Likasi dans le Haut-Katanga, à la deuxième édition de la Conférence Imperatif Minier 2026. Intervenant dans un panel d’experts, Jean-Claude Masangu a exposé sur la thématique » Le système financier congolais face aux défis de demain ».
Gouverneur honoraire de la Banque Centrale du Congo, Jean-Claude MASANGU MULONGO est l’élu de la circonscription de Malemba
Nkulu. Il est actuellement président du Groupe-Recettes de la Commission
Économique, Financière et Contrôle Budgétaire à l’assemblée nationale et Vice-Président du Caucus des députés du Haut-Lomami.
Dans son analyse, l’ancien gouverneur de la Banque centrale a structuré son exposé sur six points. Il est parti d’un rappel historique sur le contexte macro-économique et monétaire qui a caractérisé la RDC avant la prise de pouvoir par l’AFDL en 1997. Il a ensuite brossé les réformes engagées, les raisons de changement et les résultats obtenus tant sur le plan macro-économique que monétaire dans la période allant de 1998, avec la création du franc congolais, à la reprise de la coopération structurelle avec les institutions financières de Bretton Woods en 2002. Son exposé a aussi fait un focus sur la situation du système bancaire et financier à fin 2025, en mettant en exergue les challenges qui se posent dans le système financier et bancaire congolais. Le clou de son analyse a été de tabler sur les enjeux bancaires face à l’écosystème minier en RDC.
Expert reconnu de la politique monétaire, après plus de dix ans passées à la tête de la Banque centrale du Congo, Jean-Claude Masangu est formel : « Le système financier sera relié à un réseau national englobant l’activité de la microfinance et permettant l’accès aux services financiers à toutes les couches de la population, y compris celle vivant en milieu rural. Pour ce faire, il faut qu’il soit solide financièrement, qu’il offre une diversité d’instruments et de produits financiers modernes, qu’il joue efficacement son rôle de courroie de transmission entre agents économiques en besoin de financement et ceux en capacité de financement à travers un marché de capitaux et à travers un système national de paiement et de règlement performant ».
Il a dû rappeler à cette « Conférence Impératif Minier 2026 » cette citation qu’il avait dite en 2006, lors de la célébration des 55 ans de la Banque Centrale du Congo, quand il parlait des prochaines 50 années du secteur financier en RDC. Dans son intime conviction, telle devrait être la trajectoire du système financier congolais.
Pour démontrer les avancées réalisées par la RDC ces trente dernières années, il a brièvement rappelé la situation macro-économique d’avant 1997, lors du Zaïre :
Sur le plan monétaire : Dépréciation continue du Zaïre monnaie avec 4 espaces monétaires : le Grand Katanga acceptant toutes les coupures allant de 50.000 NZ (Nouveau Zaïre) à 5.000.000 NZ ; le Grand Kasaï utilisant les Anciens Zaïres et refusant le Nouveau Zaïre pendant près de 5 ans ; l’Ouest refusant les grosses coupures utilisées au Katanga ; et l’Est n’acceptant que les coupures allant jusqu’à 50.000 NZ.
De cette situation a découlé comme conséquences: pas de commerce entre provinces sans passer par une transaction de change en dollar, donc
une dollarisation à outrance. En outre, la crise de liquidité et l’inconvertibilité des dépôts en espèces ont provoqué la désintermédiation des banques et l’utilisation du cash dans toutes les transactions.
Sur le plan macro-économique, la situation d’avant 1997 se présentait comme ceci :
– Une économie en chute libre à fin 1997, Cu de 506 M à 38 MT ; Co de 14 M à 4 MT ; Zinc de 18 M à 1 MT ;
▪ Une hyperinflation à 3-4 chiffres, 656 % en 1996 venant de 9.794 % en 1994 ;
▪ Une croissance négative avec un taux de régression du PIB de 5,6 % en 1997 venant de 13,5 % en 1993 ;
▪ Un budget national de +/- USD 500 M ;
▪ Une dette extérieure de USD 13 MM équivalent à 135 % du PIB ;
▪ Des réserves de change au niveau zéro.
Trois décennies de réformes bancaires
Cette situation a nécessité des réformes sur le plan monétaire, macro-économique et du système financier congolais.
La réforme monétaire a été couplée avec l’introduction « avec grand succès », a insisté Jean-Claude Masangu, d’une nouvelle monnaie, le Franc Congolais, en remplacement du Zaïre monnaie au 30 juin 1998 et la réunification des 4 espaces monétaires du pays à
fin 2000.
Bien plus, il s’en est suivi l’assainissement, la restructuration et la modernisation du secteur bancaire à travers la titrisation (gel temporaire)
des dépôts, la liquidation de 15 banques insolvables et d’une vingtaine d’IMF et COOPEC. Pour Jean-Claude Masangu, ce fut un pari réussi car les 16 banques agréées au jour d’aujourd’hui sont viables et prospères.
Sur le plan macro-économique, le programme avec le FMI dans le cadre de l’Initiative des Pays Pauvres Très Endettés (PPTE) a permis :
1. Rompre avec l’hyperinflation et retrouver une stabilité; de 656 % fin 1996 à 2,7 % fin 2012 ;
2. Renouer avec la croissance, d’une régression de 5,6 % en 1997 à une croissance de 8,7 % en 2012
3. Effacer la dette extérieure et réduire le taux d’endettement de 13 milliards USD à 2 milliards USD, équivalant à un
taux d’endettement de 135 à 25 % du PIB au 1er juillet 2010 ;
4. Attirer les investissements directs étrangers (IDE), réussite de +/- 20 milliards USD sur la période 2001-2018 ;
5. Reconstituer les réserves de change ; réussite d’un niveau nul à 1,745 milliard USD à fin avril 2013, représentant 2,3 mois d’importation des biens et services.
Sur le plan financier, pour assurer la stabilité interne et externe du franc congolais, il y a eu la levée de l’interdiction d’utilisation du dollar américain du 8 janvier 1999 par le décret-loi Nro 004/2001 du 31
janvier 2001 consacrant la circulation concomitante en RDC des devises étrangères avec le Franc Congolais ;
la dollarisation de fait a été ainsi légalisée.
De même avec les réformes engagées, il a été procédé au remplacement du régime de change fixe par un régime de change flottant en 2001. Ce qui a permis la réduction drastique de l’écart de 350 % existant entre les taux officiel et parallèle pour le ramener à 1 % et le rétablissement de la parité interne entre la monnaie scripturale et le cash.
D’autres réformes qui ont permis la modernisation du système financier congolais ont concerné :
▪ Modernisation de l’infrastructure bancaire à travers l’introduction en 2008 d’un nouveau Système National de Paiement et de Règlement (SNPR) permettant d’effectuer des paiements, de dénouer et comptabiliser les transactions financières en temps réel ; le SNPR est performant ;
▪ Mise en opération en 2011 du Système Intégré (ISYS) sécurisé permettant l’échange en temps réel de données diverses entre la BCC, les banques commerciales, les IMF et la comptabilisation des recettes fiscales des régies financières, notamment BSA, FINA, la centrale de risques pour le suivi des crédits, la Balance des Paiements pour les données relatives aux importa-
tions et exportations ;
▪ Création d’un marché de titres publics de la BCC et d’un marché secondaire dès 2002 (CD, BTR, Bons BCC) pour initialement atténuer le financement monétaire et ensuite, pour les besoins propres de la BCC;
▪ Introduction des bons et obligations du Trésor en 2021 sur le marché des titres national et auquel s’ajoute les Eurobonds en international ; ce marché important est censé mobiliser en 2026 4 % des recettes internes, soit 521 millions USD.
▪ Introduction d’autres nouveaux produits et services bancaires et financiers, notamment la télé-compensation des transactions entre banques, la banque en ligne, les cartes de crédit et de débit, les ATM/DAB et le Mobile Money via la téléphonie mobile ;
▪ Adoption massive du Mobile Money en Afrique et RDC comme le canal idéal de distribution des transactions financières.
Évoquant la situation actuelle du système bancaire et financier en RDC, Jean-Claude Masangu a indiqué les banques agréées sont plus solides et prospères aujourd’hui notamment grâce à une meilleure gouvernance, des investissements technologiques ainsi
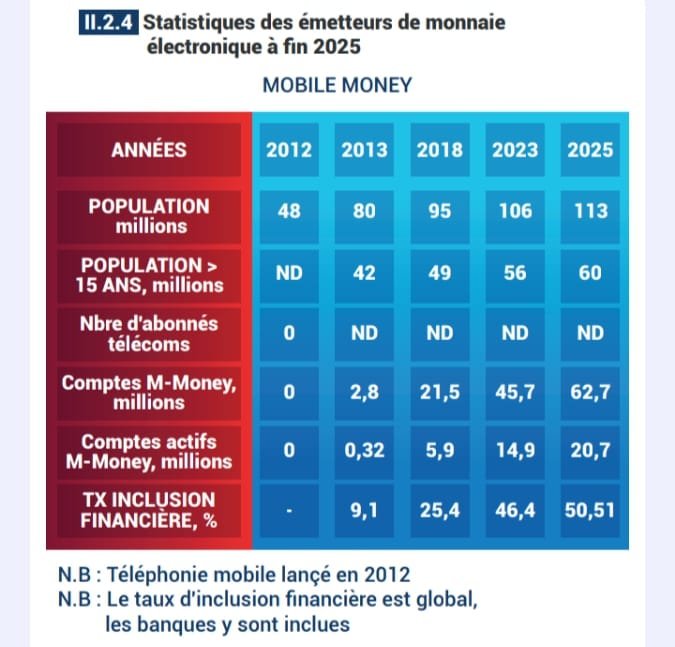
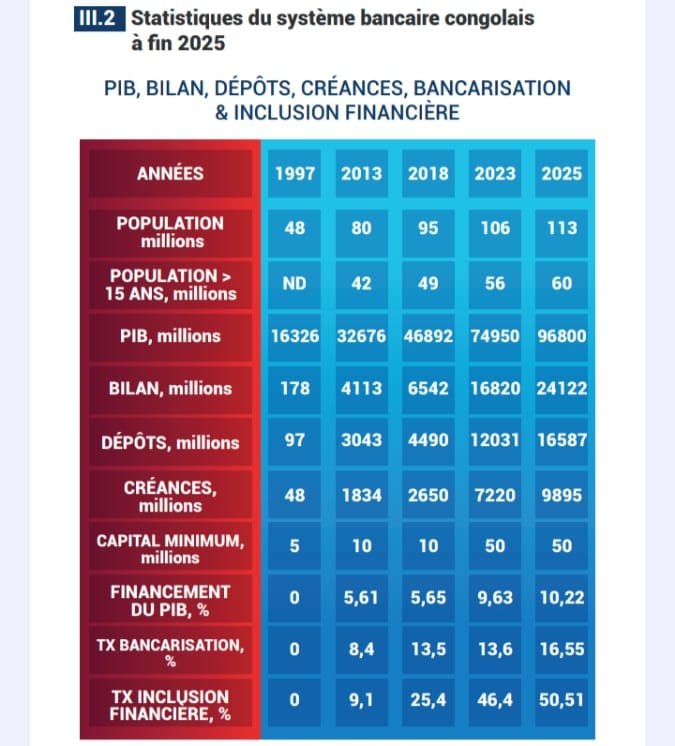
qu’aux fusions et acquisitions. Selon lui, il observe un financement accru de l’économie passant de 5,61 % en 2013 à 10,22 % du PIB en 2025. Il noté également une progression significative des taux de bancarisation et d’inclusion financière passant respectivement de 8,4 à 16,55 % et de 9,1 à 50,51 %.
Les challenges du système financier congolais
En ce qui concerne les challenges qui se posent au système bancaire et financier de demain, Jean-Claude Masangu a relevé certains défis qu’il faut relever nécessairement dans le secteur bancaire :
▪ La dédollarisation, les dépôts et crédits sont constitués en dollars américains au-delà des 80 % ;
▪ Les coûts des transactions / taux d’intérêts et commissions bancaires restent très élevés, 10 à 15 % ;
▪ Le défi d’inclusion dans l’architecture du Système National de Paiement et de Règlement (SNPR) les IMF et
COOPEC, les émetteurs de monnaie électronique (EME)
et des cartes de paiement (Visa, MasterCard), les sociétés de transfert d’argent étrangers (Western Union,
Moneygram, …) et nationaux (La Colombe et …) ainsi que les BigTech des GAFA (Pay PAL, Google Pay, Apple
Pay, Amazon, …) ;
▪ Le coût de l’investissement dans la finance numérique et l’obligation d’y investir pour rester compétitif ;
▪ La cyber-sécurité et résilience sont des enjeux de stabilité, de continuité des activités et de confiance dans le système financier, cas de la BCC 17/11/2009 ;
▪ Le respect strict de la conformité aux normes internationales où l’enjeux est celui d’accès aux capitaux et aux relations de correspondance bancaire, cas de Kwanza Bank et Citibank.
Marché boursier : le chaînon manquant du système financier congolais
En complément des banques traditionnelles, Jean-Claude Masangu estime que le marché boursier est le « puzzle encore manquant » dans l’architecture financière congolaise. De son avis, la RDC a pratiquement déjà réunis tous les préalables pour sa création.
Ces préalables concernent :
1. Le régime de change flottant où le taux est déterminé par le marché, ainsi seront déterminés les prix des actions ;
2. Le Système National de Paiement et Règlement (SNPR) est opérationnel depuis 2008 et la future bourse pourra s’y greffer et y ajouter un dépôt centralisant les actions cotées ;
3. Les transactions en ligne sont effectives et irréversibles une fois validées depuis 2008 ; les ventes et achats des actions suivront le même schéma ;
4. Les titres de la BCC et du Trésor s’échangent depuis 2002 et 2021 sans problème ainsi que leurs marchés secondaires respectifs ; il en sera de même pour les actions.
L’impact des banques dans le secteur minier
Quant aux enjeux bancaires face à l’écosystème minier, l’ancien Gouverneur de la BCC a estimé que les banques interviennent déjà dans la chaîne de valeurs des grands groupes miniers industriels, PME et artisanaux, sous-traitants, ainsi que des fournisseurs de logistique, transport et d’énergie. Ces banques sont sollicitées notamment pour satisfaire l’énorme besoin de cash en dollar américain pour diverses opérations. Tout aussi, ces banques sont-elles confrontées aux risques environnemental, sociétal et juridiques des opérateurs miniers ainsi qu’aux règles internationales en matière de conformité, compliance, traçabilité des flux et de lutte contre le blanchiment et le financement du terrorisme.
Pour l’élu de Malemba Nkulu, ce sont les banques commerciales qui pré-financent à court-terme sous forme de lignes de crédit ou de découverts les flux de rapatriement des 60 % des produits d’exportation pour éviter les saisies abusives des avoirs en banque de leurs clients par des avis à tiers détenteurs (ATD). Une fois les flux rapatriés, les paiements des fournisseurs se font automatiquement suivant les instructions de domiciliation mis en
place.
Amédée Mwarabu