

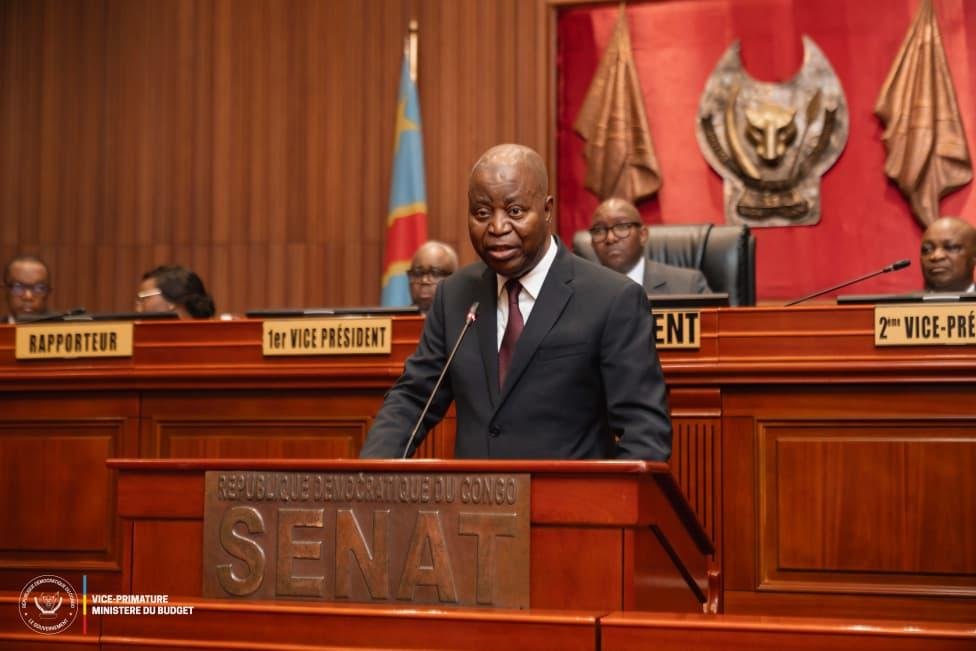
À quoi sert un budget qui augmente si l’économie productive et la protection sociale ne suivent pas ? Le projet de loi de finances 2027 déposé à l’Assemblée nationale porte sur 56 929 milliards de francs congolais, soit environ 24,8 milliards de dollars, une progression annoncée d’environ 12 % sur le budget rectificatif de 2026. Le gouvernement le présente sous le signe de l’action et de la souveraineté.
Cette gourmandise financière appelle une question plus exigeante que la comparaison annuelle des enveloppes. Quelle part de cette puissance budgétaire deviendra capacité industrielle, financement des entreprises, revenus du travail et sécurité sociale ? La croissance des comptes publics renseigne sur les ressources mobilisées par l’État. Elle ne mesure ni la richesse supplémentaire produite dans le pays ni la part de celle-ci qui améliore les conditions de vie.
La difficulté est d’abord conceptuelle. Les recettes publiques résultent de prélèvements, de revenus non fiscaux et, selon les budgets, de financements ou d’appuis extérieurs. Leur hausse ne dit rien, à elle seule, des transformations de la base productive. Une économie peut supporter des recettes accrues grâce à l’élargissement de son activité ; elle peut aussi subir un prélèvement plus intense sur des entreprises dont les capacités d’investissement stagnent. Les deux trajectoires n’ont ni les mêmes effets sur l’emploi ni les mêmes implications pour la soutenabilité future des finances publiques. L’analyse doit relier la formation des recettes aux usages du budget et aux revenus que ces usages permettront ensuite de créer.
C’est à cette démonstration qu’Adolphe Muzito doit revenir, tableau noir à l’appui. Les rhinocéros de la communication ont beau charger comme des adolescents en chaleur, leur agitation ne parvient pas à dissimuler l’amateurisme, pour ne pas dire le caractère primitif, du raisonnement économique de leur patron. Les grandes lacunes de ce raisonnement concernent précisément la formation du capital, la création de valeur ajoutée nationale et les mécanismes concrets de protection des ménages. Sur ces questions fondamentales, les projections chiffrées et le cirque politique ne remplacent pas une démonstration économique rigoureuse.
Le Parlement examine simultanément les désirs de 2027 et la reddition des comptes de 2025. Il dispose ainsi d’une occasion précise de confronter la promesse budgétaire à l’expérience de son exécution. La question n’est pas de savoir si l’État doit disposer de davantage de moyens. Elle porte sur la capacité de ces moyens à développer l’économie qui le finance et la société au service de laquelle il existe.
Le budget de l’État, tremplin productif ou trou noir institutionnel
La dépense publique n’est pas productive par décret budgétaire. Son effet dépend de la nature de l’intervention, des capacités d’exécution et des relations qu’elle établit avec l’activité économique. Une route qui désenclave une zone agricole réduit les coûts de circulation et rend de nouveaux échanges possibles ; une route sans entretien, sans débouchés ni articulation avec la production peut immobiliser des ressources sans créer le rendement attendu. La même distinction vaut pour l’énergie, l’eau, les équipements scolaires et sanitaires. Les dépenses de fonctionnement indispensables à leur exploitation possèdent une utilité économique réelle. Opposer mécaniquement fonctionnement et investissement obscurcit donc la question essentielle, celle de la qualité et de la complémentarité des dépenses.
La microéconomie nourrit la macroéconomie par les décisions d’investissement, de production, de consommation et de financement des entreprises et des ménages. L’action publique modifie en retour ces décisions à travers les infrastructures, les services collectifs, les marchés et les institutions. L’effet multiplicateur de la dépense dépend aussi de la capacité de l’économie nationale à répondre à la demande créée. Si les chantiers reposent principalement sur des intrants importés sans transmission de compétences ni fournisseurs locaux, une fraction importante de l’impulsion budgétaire s’échappe du circuit productif intérieur. La valeur d’un investissement public se mesure dès lors à ses effets sur la productivité, les interdépendances sectorielles et la valeur ajoutée retenue dans le pays.
Le tremplin et le trou noir désignent deux architectures possibles de la même intervention publique. Dans la première, le budget abaisse les contraintes de production, consolide les services essentiels et rend possibles de nouveaux investissements. Dans la seconde, la mobilisation des ressources alimente des engagements dont les retombées économiques ou sociales ne sont ni établies ni contrôlées. Le Parlement doit distinguer ces trajectoires en confrontant les crédits annoncés aux contrats réalisés, aux infrastructures fonctionnelles, aux coûts d’entretien et aux activités économiques qui en résultent. L’autorisation de dépenser ne confère aucune présomption de rendement.
Muzito tient à augmenter les recettes de l’État. Qui financera la création des entreprises ?
L’élargissement de l’assiette fiscale, la modernisation du recouvrement et la réduction des exemptions injustifiées peuvent accroître la capacité de l’État à financer des biens publics. Encore faut-il comprendre le mécanisme qui relie l’impôt à la production. L’activité économique génère des revenus et des transactions imposables ; le prélèvement en redistribue une part vers la puissance publique et modifie les ressources disponibles pour la consommation, la trésorerie et l’investissement. La dépense financée par cet impôt agit ensuite sur la demande, les coûts et la productivité. Le bilan économique dépend donc de l’assiette taxée, de l’incidence du prélèvement et de la qualité de la réaffectation. Prélever une rente peu réinvestie et grever la trésorerie d’une entreprise en expansion ne produisent pas les mêmes conséquences.
La difficulté congolaise se situe également dans l’architecture du financement. Selon l’enquête 2024 sur les entreprises reprise par la Banque mondiale en 2026, 35,3 % des entreprises interrogées désignent l’accès au financement comme leur principal obstacle. Cette donnée ne prouve pas que la fiscalité soit la cause de cette contrainte ; elle établit que l’accumulation productive ne peut être pensée à partir du seul rendement fiscal. Les bénéfices réinvestis, le capital-actions, les crédits bancaires, les garanties et les institutions de financement de longue durée remplissent des fonctions distinctes. Le crédit bancaire finance des investissements sans exiger l’existence préalable d’une épargne d’un montant identique, sous réserve de conditions de solvabilité, de liquidité et de stabilité monétaire. Dans une économie exposée aux contraintes de devises et aux importations d’équipements, la conception de ces instruments importe autant que leur volume.
Le Parlement doit donc demander où se trouvent, dans la stratégie gouvernementale, les mécanismes reliant mobilisation des recettes et formation du capital national. Les marchés publics soutiennent-ils des entreprises congolaises capables de devenir fournisseurs durables ? Les infrastructures réduisent-elles effectivement les coûts des producteurs ? Les instruments de crédit permettent-ils de financer équipements, stocks et montée en gamme ? Une fiscalité plus efficace constitue un progrès administratif ; sa portée développementale dépend de sa capacité à accompagner l’élargissement de la valeur ajoutée et des revenus. La sophistication de l’appareil de collecte ne compense aucune insuffisance durable des circuits de financement productif.
La protection sociale ne peut rester à la périphérie du budget national
La protection sociale relève d’un droit collectif et d’une institution économique. Les soins préservent la santé, l’éducation construit des compétences et les garanties contre la perte de revenu empêchent qu’un accident de la vie ne détruise les capacités d’un ménage. Leur contribution à la production ne les réduit pas à de simples instruments de croissance. Elle révèle que les possibilités d’investir, de travailler et de se former dépendent aussi de l’accès effectif aux protections essentielles. Une famille contrainte de liquider son épargne pour soigner un proche perd simultanément une réserve de sécurité et une ressource potentielle d’investissement. La précarité se transmet alors d’une génération à l’autre par la rupture des parcours scolaires et professionnels.
L’inscription de crédits sociaux au budget ne démontre pas leur traduction en services. Le FMI relevait qu’en 2022 seulement 13 % des investissements d’éducation financés sur ressources propres avaient été exécutés, contre 111 % des dépenses courantes du secteur ; en santé, les proportions atteignaient respectivement 31 % et 126 %. Ces chiffres décrivent un exercice ancien, non le projet 2027. Ils illustrent toutefois une asymétrie d’exécution que le législateur doit savoir détecter. Pour septembre 2025, le FMI constatait également que les décaissements de trois programmes de santé suivis dans son dispositif de surveillance n’atteignaient que 71 % de leur plancher indicatif, notamment en raison de contraintes de trésorerie et de passation des marchés. Il ne s’agit pas de 71 % de l’ensemble du budget de la santé.
L’examen parlementaire doit séparer la dotation autorisée, le paiement effectif et la protection réellement accessible. Pour les soins, l’indicateur décisif inclut les prestations disponibles et les frais restant à la charge des familles ; pour l’éducation, la continuité des enseignements et leur accessibilité ; pour l’assistance, la couverture des personnes vulnérables et la régularité des versements. La protection sociale exige des mécanismes différenciés de services universels, d’assurance et d’assistance, avec un financement identifiable et une responsabilité institutionnelle claire. La pertinence de ces dispositifs se constate dans leur capacité à réduire l’insécurité matérielle et à préserver les conditions sociales de la production.
Le Parlement doit examiner ce que le budget produit, pas seulement ce qu’il dépense
La présentation du projet 2027 et de la reddition des comptes 2025 offre au Parlement un test de cohérence rarement formulé avec assez de précision. Les nouvelles autorisations doivent être discutées à la lumière des engagements passés, des écarts de recettes, des décaissements effectifs et des réalisations livrées. Un projet de budget présente des intentions ; une reddition des comptes renseigne sur des flux réalisés ; aucune des deux ne suffit, isolément, à démontrer la qualité des services ni la productivité des investissements. Le contrôle public doit articuler ces niveaux sans confondre exécution comptable, efficacité administrative et résultat économique.
Trois séries de preuves sont nécessaires. La première concerne les capacités productives créées, à travers l’énergie effectivement fournie, les coûts logistiques réduits, les équipements opérationnels et la participation des producteurs nationaux aux marchés. La deuxième porte sur les conditions sociales, notamment l’accès aux soins, la scolarisation, la couverture des populations vulnérables et le poids des dépenses essentielles dans le revenu des ménages. La troisième relève de la discipline institutionnelle, avec la publication des contrats, des coûts complets, des délais, des indicateurs de performance et des écarts entre prévisions et résultats. La sécurité et les dépenses d’urgence imposent des arbitrages réels ; elles ne dispensent pas d’expliciter le coût économique et social de ces arbitrages.
L’Assemblée nationale et le Sénat disposent, chacun dans le cadre de ses compétences, des instruments d’examen, d’amendement et de contrôle nécessaires pour transformer ce débat en responsabilité publique. La question ne se réduit ni à la taille des ministères ni au pourcentage de crédits consommés. Elle touche à l’usage du pouvoir budgétaire dans une économie où le capital productif et les protections sociales demeurent des besoins essentiels. Un Parlement qui exige des montants sans examiner leurs effets autorise la dépense et renonce à en apprécier la finalité. Le tableau noir de Muzito doit donc porter sur les mécanismes, les arbitrages et les preuves, non sur une nouvelle procession de milliards.
La prospérité ne se vote pas, mais se construit, se produit et se partage
La solidité des finances publiques procède d’une relation réciproque entre production, prélèvement et investissement collectif. L’État a besoin de revenus pour construire les infrastructures et garantir les droits sociaux ; les entreprises et les ménages ont besoin de ces biens publics et de mécanismes financiers adaptés pour produire les revenus qui alimentent durablement le budget. Rompre cette relation revient à faire de la hausse des recettes une performance autonome, déconnectée de la transformation économique. La prospérité institutionnelle et la prospérité nationale cessent alors de progresser ensemble.
Le Parlement doit exiger que le budget 2027 rende cette relation intelligible et vérifiable. Quels nouveaux investissements privés les dépenses publiques rendent-elles possibles ? Quelle valeur ajoutée restera dans les chaînes productives congolaises ? Quelles protections deviendront effectivement accessibles aux ménages ? Ces questions imposent de juger les ambitions du gouvernement à partir des capacités créées et des résultats constatables. L’État ne doit pas devenir l’institution la mieux financée d’une économie qui peine à financer son propre développement.
Jo M. Sekimonyo, PhD
Chancelier de l’Université Lumumba
Économiste politique hétérodoxe