

Le secteur bancaire de la RDC est dominé par une poignée de grandes institutions, ce qui limite la concurrence et l’accès aux financements. Le système bancaire ne compte que 16 banques commerciales, les trois plus grandes institutions – Rawbank, Equity BCDC et Trust Merchant Bank – représentant 62,0 % du total des actifs, 66,1 % du total des dépôts et 57,1 % de l’encours total des prêts à la fin de 2025, selon un rapport de la Banque mondiale.
« Cette concentration limite les pressions concurrentielles en matière de tarification et de prestation de services et restreint l’accès au crédit, en particulier pour les petites entreprises et les ménages situés en dehors des grands centres urbains. L’émission d’euro-obligations a servi de référence sur le marché intérieur peu profond, abaissant les rendements souverains et allongeant les échéances à deux ans, ce qui devrait améliorer à terme la disponibilité de financements intérieurs pour les entreprises privées », soutient le rapport de la Banque mondiale intitulé « Le chainon manquant. De la croissance à la création d’emplois ».
Les actifs du secteur bancaire ont augmenté rapidement, mais cette expansion ne s’est pas encore traduite par un accès plus large à des financements productifs. Le total des actifs a augmenté pour atteindre 25,7 milliards de dollars en mars 2026, en hausse de 30,0 % en glissement annuel, grâce au renforcement de l’intermédiation financière, à l’augmentation des recettes d’exportation de minerais et à une meilleure mobilisation des gisements. Toutefois, la profondeur financière reste limitée. Le crédit au secteur privé représentait environ 11 % du PIB en 2024, bien en deçà de la moyenne de l’Afrique subsaharienne qui est d’environ 21 %, ce qui reflète une perception de risque élevée, des cadres de garantie faibles et d’autres obstacles structurels, notamment la prédominance du financement commercial à court terme sur les prêts productifs à plus long terme.
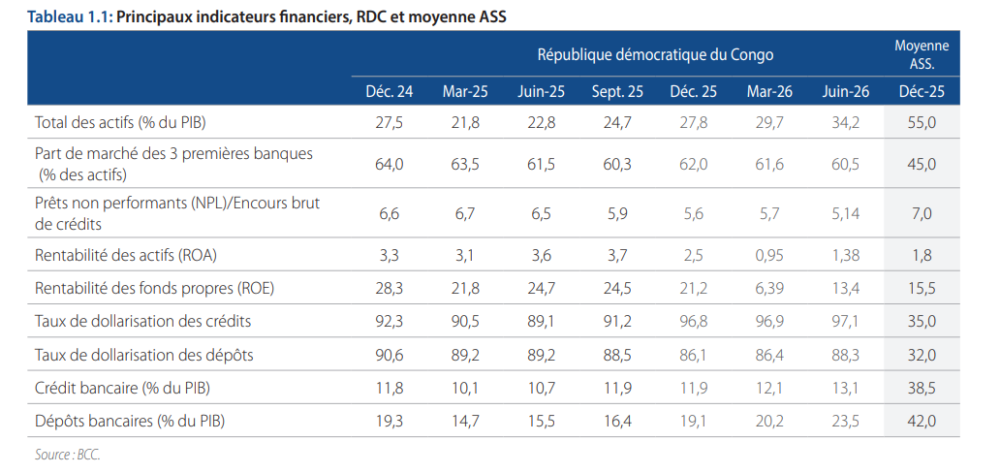
Autre constat, le crédit au secteur privé augmente, mais reste loin d’être suffisant pour soutenir une croissance inclusive et diversifiée. Le crédit au secteur privé a atteint 10,1 milliards de dollars en juin 2026, soit un accroissement de 8,1 % par rapport à 2025. Toutefois, à 11,7 % du PIB, elle reste à peu près la moitié de la moyenne de l’Afrique subsaharienne.
Dans le même temps, les dépôts du secteur privé ont rapidement augmenté pour atteindre 15,9 milliards de dollars, ce qui a entraîné un ratio dépôts/prêts du secteur privé élevé de 157,4 %.9 Cette tendance témoigne d’une aversion persistante au risque : les banques détiennent d’importantes liquidités, mais prêtent avec prudence en raison du risque de défaillance, de l’insuffisance des garanties et de la faiblesse des systèmes d’information sur le crédit.
Le crédit au secteur privé devrait progresser de 7,4 % en 2026, soutenu par la réduction du taux directeur de la BCC et la baisse des réserves obligatoires, qui ont libéré des liquidités supplémentaires du CDF dans le système bancaire. La dollarisation des dépôts est située à 88,3 %, soit une baisse en glissement annuel de seulement 1,9 %, suite à l’appréciation du CDF.
Finances & Entreprises